В соответствии с частью четвертой пункта 4 статьи 49, частью третьей пункта 3 статьи 115, пунктом 7 статьи 530, пунктом 6 статьи 532 и пунктом 5 статьи 549 Налогового кодекса Республики Казахстан и с подпунктом 1) статьи 10 Закона Республики Казахстан «О государственных и социально ответственных услугах» и подпунктом 2) пункта 3 статьи 16 Закона Республики Казахстан «О государственной статистике» ПРИКАЗЫВАЮ:
1. Утвердить:
1) форму налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» с пояснением по ее составлению согласно приложению 1 к настоящему приказу;
2) Правила представления налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» согласно приложению 2 к настоящему приказу;
3) Исключен приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.)
4) Правила отзыва заявления о ввозе товаров и уплате косвенных налогов согласно приложению 4 к настоящему приказу;
5) форму заявления об отзыве налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» согласно приложению 5 к настоящему приказу;
6) Правила подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам и акциза по импортированным подакцизным товарам с территории государств-членов Евразийского экономического союза в заявлении о ввозе товаров и уплате косвенных налогов путем проставления соответствующей отметки либо мотивированного отказа в подтверждении, а также случай подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам либо мотивированного отказа в подтверждении согласно приложению 6 к настоящему приказу;
7) форму мотивированного отказа в подтверждении факта уплаты косвенных налогов согласно приложению 7 к настоящему приказу;
8) форму уведомления о подтверждении факта уплаты косвенных налогов согласно приложению 8 к настоящему приказу.
2. Признать утратившими силу некоторые приказы Министра финансов Республики Казахстан согласно приложению 9 к настоящему приказу.
3. Комитету государственных доходов Министерства финансов Республики Казахстан в установленном законодательством Республики Казахстан порядке обеспечить:
1) государственную регистрацию настоящего приказа в Министерстве юстиции Республики Казахстан;
2) размещение настоящего приказа на интернет-ресурсе Министерства финансов Республики Казахстан после его официального опубликования;
3) в течение десяти рабочих дней после государственной регистрации настоящего приказа в Министерстве юстиции Республики Казахстан представление в Департамент юридической службы Министерства финансов Республики Казахстан сведений об исполнении мероприятий, предусмотренных подпунктами 1) и 2) настоящего пункта.
4. Настоящий приказ вводится в действие с 1 января 2026 года и подлежит официальному опубликованию.
Министр финансов Республики Казахстан М. Такиев
Министерство искусственного интеллекта
и цифрового развития Казахстана
Республики Казахстан
Сноска. Приложение 1 изложено в новой редакции приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.).
Приложение 1
Министр финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
форма 328.00
предназначенная для сбора
административных данных
Заявление о ввозе товаров и уплате косвенных налогов
Представляется: в орган государственных доходов.
Форма, предназначенная для сбора административных данных на безвозмездной основе размещена на интернет – ресурсе: kgd.gov.kz.
Наименование административной формы: Заявление о ввозе товаров и уплате косвенных налогов.
Индекс формы, предназначенной для сбора административных данных на безвозмездной основе (краткое буквенно-цифровое выражение наименования формы): ЗВТИМЕАЭС1.
Периодичность: при наступлении случаев, установленным статьей 530 Налогового кодекса Республики Казахстан.
Отчетный период: в месяц, в котором импортированы товары, в том числе товары, являющиеся продуктами переработки давальческого сырья, на территорию Республики Казахстан с территории государств – членов ЕАЭС.
Круг лиц, представляющих форму, предназначенную для сбора административных данных на безвозмездной основе: налогоплательщики (налоговый агент), при импорте товаров, в том числе товаров, являющихся продуктами переработки давальческого сырья, на территорию Республики Казахстан с территории государств – членов ЕАЭС.
Срок представления формы, предназначенной для сбора административных данных на безвозмездной основе: не позднее 20 числа месяца, следующего за налоговым периодом.
ИИН/БИН 
(не заполняется в случае представления данных физическими лицами, а также в агрегированном виде)
Метод сбора (на бумажном носителе, в электронном виде, посредством компьютеризированной системы телефонного опроса, при личном опросе интервьюером с использованием бумажного носителя, при личном опросе интервьюером с использованием персонального вычислительного устройства): в электронном виде или на бумажном носителе и в электронном виде.
Заявление о ввозе товаров и уплате косвенных налогов 
| Раздел 1. | |||
| Продавец |  | Покупатель | |
| Идентификационный код (номер) налогоплательщика | Идентификационный код (номер) налогоплательщика | ||
| 01 ______________________________ (наименование организации, Ф.И.О. индивидуального предпринимателя или физического лица, не являющегося индивидуальным предпринимателем) | 02 ______________________________ (наименование организации, Ф.И.О. индивидуального предпринимателя) | ||
| 03 ______________________________ (код страны, место нахождения (жительства) | 04 ______________________________ (код страны, место нахождения (жительства) | ||
05 № договора (контракта) ______ Дата договора (контракта) __________ 20___г. № спецификации _______, _______ дата спецификации ____, ____
06 __________________________________________________________________
(наименование организации (Ф.И.О. индивидуального предпринимателя) код страны, место нахождения (жительства)
07 № договора (контракта) ______ Дата договора (контракта) __________ 20___г. № спецификации _______ , _______ дата спецификации ____ , ____
(в случае заключения договора лизинга в ячейке указывается отметка Х,
в случае заключения договора переработки давальческого сырья в ячейке указывается отметка Х, в случае заключения договора о приобретении товара у физического лица, не являющегося индивидуальным предпринимателем, в ячейке указывается отметка X)
| № пп | Наименование товара | Код товара ТН ВЭД | Единица измерения товара | Количество товара | Стоимость товара (работы) | Валюта | Транспортный (товаросопроводительный) документ | ||
| Код | Курс | ||||||||
| Серия, номер | Дата | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| ИТОГО: | Х | Х | Х | Х | Х | Х | Х | Х | |
Продолжение таблицы
| Счет-фактура | Дата принятия на учет товара | Налоговая база | Ставки налога | Суммы налогов | |||||
| Акцизов | НДС | Акцизов | НДС | Акцизов | НДС | ||||
| Номер | Дата | твердые (специфические) | адвалорные | ||||||
| 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| Х | Х | Х | Х | Х | Х | ||||
Достоверность и полноту сведений, приведенных в данном заявлении, подтверждаю
_____________________________________ ___________________ _____________
Ф.И.О. руководителя организации (уполномоченного лица) – покупателя подпись дата М.П.
(индивидуального предпринимателя – покупателя)
Раздел 2.
Отметка о регистрации заявления при представлении в налоговый орган | Отметка налогового органа об уплате косвенных налогов (освобождении от налогообложения НДС и (или) акцизов) по месту постановки на учет покупателя производится в течение десяти рабочих дней с даты отметки о регистрации Заявления. НДС в сумме ____________ уплачен Акцизы в сумме ____________ уплачены ________________ ____________ ________ ____________ Ф.И.О. инспектора должность подпись дата ____________________________________ _______ _____ Руководитель (заместитель руководителя) подпись дата ______________________________ М.П. наименование налогового органа |
В случае установления органом государственных доходов несоответствия заполненных налогоплательщиком реквизитов заявления требованиям Договора о Евразийском экономическом союзе от 29 мая 2014 года налоговый орган производит отметку об уплате косвенных налогов после устранения выявленных несоответствий налогоплательщиком.
| Раздел 3. | Раздел 3. | ||
| Продавец, комитент, доверитель, принципал (нужное подчеркнуть) | | Покупатель, комиссионер, поверенный, агент (нужное подчеркнуть) | |
| Идентификационный код (номер) налогоплательщика | Идентификационный код (номер) налогоплательщика | ||
| 08 (наименование организации, Ф.И.О. индивидуального предпринимателя) | 09 _________________________________ (наименование организации, Ф.И.О. индивидуального предпринимателя) | ||
| 10 (код страны, место нахождения (жительства) | 11 (код страны, место нахождения (жительства) | ||
| 12 № договора (контракта) ______Дата договора (контракта) __________ 20___г. № спецификации _______, _______ дата спецификации ____, ____ _____________________________________ ___________________ _____________ Ф.И.О. руководителя организации (уполномоченного лица) -покупателя подпись дата М.П. (индивидуального предпринимателя - покупателя) ____________________________________________________________________ | |||
Приложение 1
к заявлению о ввозе товаров
и уплате косвенных налогов
| Продавец (комиссионер, поверенный, агент / | | Покупатель (комиссионер, поверенный, агент / | |
| комитент, доверитель, принципал) (нужное подчеркнуть) комитент, доверитель, принципал) (нужное подчеркнуть) Идентификационный код (номер) налогоплательщика Идентификационный код (номер) налогоплательщика (наименование организации, Ф.И.О. индивидуального предпринимателя) (наименование организации, Ф.И.О. индивидуального предпринимателя) (код страны, место нахождения (жительства) (код страны, место нахождения (жительства) | комитент, доверитель, принципал) (нужное подчеркнуть) комитент, доверитель, принципал) (нужное подчеркнуть) Идентификационный код (номер) налогоплательщика Идентификационный код (номер) налогоплательщика (наименование организации, Ф.И.О. индивидуального предпринимателя) (наименование организации, Ф.И.О. индивидуального предпринимателя) (код страны, место нахождения (жительства) (код страны, место нахождения (жительства) | ||
| № договора (контракта) ______Дата договора (контракта) __________ 20___г. № спецификации _______, _______ дата спецификации ____, ____ | |||
| Продавец (комиссионер, поверенный, агент / | | Покупатель (комиссионер, поверенный, агент / | |
| комитент, доверитель, принципал) (нужное подчеркнуть) | комитент, доверитель, принципал) (нужное подчеркнуть) | ||
| Идентификационный код (номер) налогоплательщика | Идентификационный код (номер) налогоплательщика | ||
| (наименование организации, Ф.И.О. индивидуального предпринимателя) | (наименование организации, Ф.И.О. индивидуального предпринимателя) | ||
| (код страны, место нахождения (жительства) | (код страны, место нахождения (жительства) | ||
| № договора (контракта) ______Дата договора (контракта) __________ 20___г. № спецификации _______, _______ дата спецификации ____, ____ | |||
| Продавец (комиссионер, поверенный, агент / | | Покупатель (комиссионер, поверенный, агент / | |
| комитент, доверитель, принципал) (нужное подчеркнуть) | комитент, доверитель, принципал) (нужное подчеркнуть) | ||
| Идентификационный код (номер) налогоплательщика | Идентификационный код (номер) налогоплательщика | ||
| (наименование организации, Ф.И.О. индивидуального предпринимателя) | (наименование организации, Ф.И.О. индивидуального предпринимателя) | ||
| (код страны, место нахождения (жительства) | (код страны, место нахождения (жительства) | ||
№ договора (контракта) ______Дата договора (контракта) __________ 20___г. № спецификации _______, _______ дата спецификации ____, ____
Приложение 2
к заявлению о ввозе товаров
и уплате косвенных налогов
Договору (контракту), указанному в строке 05, в соответствии с Законом Республики Казахстан «О валютном регулировании и валютном контроле» присвоен учетный номер: да  нет
Учетный номер: ________________________ дата присвоения: ___________
Оплата НДС в цифровом теңге: да нет
Сведения по товарам, импортированным из стран ЕАЭС:
| № пп | Наименование товара, указанного в таблице раздела 1 заявлении о ввозе товаров и уплате косвенных налогов (графа 2) | Код товара ТН ВЭД, указанный в таблице раздела 1 заявлении о ввозе товаров и уплате косвенных налогов (графа 3) | NTIN | Количество товара, указанного в таблице раздела 1 заявлении о ввозе товаров и уплате косвенных налогов (графа 5) | Вес товара в килограммах (брутто) |
| 1 | 2 | 3 | 4 | 5 | 6 |
Примечание:
Пояснение по составлению формы налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» приведено в приложении к настоящей форме.
Расшифровка аббревиатур:
ЕАЭС – Евразийский экономический союз;
ФИО – фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность);
НДС – налог на добавленную стоимость;
ТН ВЭД – товарная номенклатура внешнеэкономической деятельности;
г. – год;
М.П. – место для печати;
NTIN – код товара в соответствии с Национальным каталогом товаров.
Наименование _______________ Адрес _______________________
____________________________ ___________________________________
Телефон _____________________________________________________
Адрес электронной почты_______________________________________
Исполнитель___________________________________ _______________
фамилия, имя и отчество (при его наличии) подпись, телефон
Руководитель или лицо, исполняющее его обязанности
______________________________________________________________
______________________________________________________________
фамилия, имя и отчество (при его наличии) подпись
Место для печати (за исключением лиц, являющихся субъектами частного
предпринимательства) ___________________________________________
Приложение
к форме налоговой отчетности
«Заявления о ввозе товаров и
уплате косвенных налогов
(форма 328.00)»
Пояснение по составлению формы налоговой отчетности
«Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)»
(индекс: ЗВТИМЕАЭС1; периодичность: при наступлении случаев,
установленных статьей 530 Налогового кодекса)
Глава 1. Общие положения
1. Форма налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» (далее – Заявление) представляется на бумажном носителе в 4 (четырех экземплярах) и в электронном виде посредством цифровых объектов органов государственных доходов:
лицами, импортирующими на территорию Республики Казахстан с территории государств-членов Евразийского экономического союза (далее – ЕАЭС) товары с освобождением от уплаты налога на добавленную стоимость (далее – НДС) согласно пункту 2 статьи 525 Налогового кодекса Республики Казахстан (далее – Налоговый кодекс) и (или) иным способом уплаты в соответствии со статьей 509 Налогового кодекса;
налогоплательщиком в случае, предусмотренном подпунктом 3) пункта 3 статьи 532 Налогового кодекса;
налогоплательщиком в случае, предусмотренном пунктом 8 статьи 518 Налогового кодекса.
2. Заявление состоит из трех разделов и приложения к нему, предназначенных для детального отражения информации о ввозе товаров и об исчислении налогового обязательства.
Первый и третий разделы Заявления и приложение к нему заполняет налогоплательщик, второй раздел – орган государственных доходов.
3. При заполнении Заявления не допускаются исправления, подчистки и помарки.
4. При отсутствии сведений (информации), подлежащих отражению в Заявлении, соответствующие ячейки не заполняются.
5. Приложение к Заявлению не составляется при отсутствии данных, подлежащих отражению в них.
6. Данная форма распространяется на правоотношения, возникшие с 1 января 2021 года.
Глава 2. Пояснение по составлению формы налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)»
7. В правом верхнем углу каждой страницы Заявления налогоплательщиком проставляется номер Заявления, число, месяц и год его заполнения.
8. В строках «Продавец/Покупатель» Заявления указываются:
идентификационный код (номер) налогоплательщика;
наименование юридического лица или фамилия, имя, отчество индивидуального предпринимателя, физического лица, не являющегося индивидуальным предпринимателем.
При заключении договора лизинга в соответствующей ячейке проставляется отметка «Х».
При заключении договора переработки давальческого сырья в соответствующей ячейке проставляется отметка «Х».
При заключении договора о приобретении товара у физического лица, не являющегося индивидуальным предпринимателем, в соответствующей ячейке проставляется отметка «Х».
В строке 01 (Продавец) указывается лицо, заключившее договор (контракт) с Покупателем, указанным в строке 02, или с комиссионером, поверенным.
В строке 02 (Покупатель) указывается налогоплательщик Республики Казахстан, импортировавший товары и представляющий Заявление в орган государственных доходов по месту нахождения.
В строке 03 указывается код страны согласно национальному классификатору НК РК 06 ISO 3166-1-2016 «Коды для представления названий стран и единиц их административно-территориальных подразделений. Часть 1. Коды стран», адрес местонахождения Продавца.
В строке 04 указывается код страны согласно национальному классификатору НК РК 06 ISO 3166-1-2016 «Коды для представления названий стран и единиц их административно-территориальных подразделений. Часть 1. Коды стран», адрес местонахождения Покупателя.
Раздел 1 заполняется Покупателем товаров, а также комиссионером, поверенным, установленных нормами статьи 529 Налогового кодекса.
В строке 05 указываются номер и дата договора (контракта), заключенного между Продавцом и Покупателем (комиссионером, поверенным), номера и даты спецификаций к договору (контракту), на основании которого импортированы товары на территорию Республики Казахстан с территории государства-члена.
При розничной купли-продажи при отсутствии договора (контракта), заключенного между Продавцом и Покупателем (комиссионером, поверенным), указываются номер и дата документа, подтверждающего получение (либо приобретение) импортированных на территорию Республики Казахстан товаров (в том числе чеки контрольно-кассовой машины, товарные чеки, закупочные акты).
Строки 06 и 07 Заявления налогоплательщиком Республики Казахстан не заполняются. При этом данные строки заполняются налогоплательщиками (плательщиками) других государств-членов, если законодательством указанных государств не предусмотрена уплата косвенных налогов комиссионером, поверенным, агентом.
При ввозе налогоплательщиком Республики Казахстан на территорию Республики Казахстан товаров, являющихся продуктом переработки давальческого сырья, приобретенного на территории другого государства-члена, и переработанного на территории третьего государства-члена, заполняется 2 (два) Заявления, при этом:
при заполнении граф Заявления, направляемого Продавцу товаров (давальческого сырья), в графах 2 и 6 таблицы указывается соответственно наименование и стоимость давальческого сырья;
при заполнении граф Заявления, направляемого Продавцу работ по переработке давальческого сырья, в графах 2 и 6 таблицы указывается соответственно наименование товара, являющегося продуктом переработки, и стоимость работ по переработке давальческого сырья.
Для определения сумм косвенных налогов при импорте товаров налогоплательщиком заполняется таблица, в которой указываются:
в графе 2 – наименование товара на основании счета-фактуры или транспортных (товаросопроводительных) документов;
в графе 3 – 10-значный код товаров по единой Товарной номенклатуре внешнеэкономической деятельности Евразийского экономического союза (далее – ТН ВЭД);
в графе 4 – единица измерения количества товара, указанная в счете-фактуре или транспортном (товаросопроводительном) документе либо ином документе, подтверждающем приобретение импортированного товара;
в графе 5 – количество товара в единицах измерения, указанных в графе 4;
в графе 6 – стоимость товара (работы) на основании сведений из счета-фактуры или транспортных (товаросопроводительных) документов либо ином документе, подтверждающем приобретение импортированного товара;
в графе 7 – код валюты согласно национальному классификатору НК РК 07 ISO 4217-2019 «Коды для представления валют и фондов»;
в графе 8 – установленный Национальным Банком Республики Казахстан курс теңге к валюте, указанной в счете-фактуре или транспортном (товаросопроводительном) документе, предшествующий дате принятия на учет импортированных товаров;
в графе 9 – серия, номер транспортных (товаросопроводительных) документов;
в графе 10 – дата транспортных (товаросопроводительных) документов;
в графе 11 – номер счета-фактуры;
в графе 12 – дата счета-фактуры;
в графе 13 – дата принятия налогоплательщиком товара на учет;
в графе 14 – налоговая база по подакцизным товарам, исходя из объема импортируемого товара в натуральном выражении, равна показателю графы 5, если твердые (специфические) ставки акцизов установлены за единицу измерения, указанную в графе 4.
При отсутствии твердых (специфических) ставок налоговая база по подакцизным товарам указывается в единицах измерения с учетом пересчета показателя графы 5 на соответствующие величины, установленные статьей 537 Налогового кодекса для такого пересчета;
в графе 15 – налоговая база по НДС в национальной валюте Республики Казахстан. Налоговая база рассчитывается с учетом требований статьи 518 Налогового кодекса. В размер налоговой базы по НДС включается сумма акцизов по подакцизным товарам, указанная в графе 19;
в графах 16 и 18 – налоговые ставки по акцизам и НДС, установленные Налоговым кодексом. Если налоговым законодательством Республики Казахстан предусмотрено освобождение от уплаты НДС и (или) акцизов по ввезенным товарам на территорию Республики Казахстан, в графах проставляется слово «льгота». По подакцизным товарам в графе 16 указывается ставка акцизов в национальной валюте;
в графе 17 – проставляется прочерк;
в графе 19 – сумма акцизов, рассчитанная Покупателем товаров исходя из применяемых налоговых ставок, указанных в графе 16.
Если статьей 538 Налогового кодекса предусмотрено освобождение от уплаты акцизов по ввезенным товарам на территорию Республики Казахстан и в графе 16 проставляется слово «льгота», в графе 19 проставляется «0» (ноль);
в графе 20 – сумма НДС, рассчитанная исходя из применяемой налоговой ставки, указанной в графе 18, к налоговой базе, указанной в графе 15.
Если статьей 525 Налогового кодекса предусмотрено освобождение от уплаты НДС по ввезенным товарам на территорию Республики Казахстан и в графе 18 проставляется слово «льгота», в графе 20 проставляется «0» (ноль).
Если транспортный (товаросопроводительный) документ, подтверждающий перемещение товаров с территории одного государства-члена на территорию другого государства-члена, имеет итоговую строку, допускается перенесение в одну строку Заявления сведений итоговой строки транспортного (товаросопроводительного) документа с указанием общего наименования аналогичных друг другу ввозимых товаров.
Если в транспортном (товаросопроводительном) документе указаны подакцизные товары либо приведены показатели, относящиеся к товарам, облагаемым косвенными налогами по различным ставкам или имеющим различные единицы измерения, то в Заявление переносятся все наименования товаров (каждая позиция) из транспортного (товаросопроводительного) документа.
Если транспортный (товаросопроводительный) документ, в котором отражено несколько аналогичных друг другу товаров, не имеет итоговой строки, то показатели, отраженные в каждой из строк товаросопроводительного (транспортного) документа, переносятся в Заявление. При этом в графах 9 и 10 Заявления указываются сведения одного и того же транспортного (товаросопроводительного) документа.
Если в счете-фактуре перечислены товары, которые указаны в нескольких транспортных (товаросопроводительных) документах, то в Заявление переносятся позиции из каждого транспортного (товаросопроводительного) документа с учетом требований, изложенных выше. При этом в графах 11 и 12 Заявления повторяются данные такого счета-фактуры.
Если выставление (выписка) счета-фактуры не предусмотрено законодательством государства-члена либо приобретение товаров осуществляется у налогоплательщика государства, не являющегося государством-членом, в графах 4, 6, 7, 8, 9, 10, 11 и 12 таблицы раздела 1 Заявления указываются сведения из иного документа, выставленного (выписанного) продавцом, подтверждающего стоимость импортированного товара.
Если участниками договора (контракта) увеличена цена импортированных товаров после истечения месяца, в котором товары были приняты налогоплательщиком к учету, то в таблице раздела 1 Заявления делается следующая запись: «Корректировка значений показателей, указанных в зарегистрированном в налоговом органе заявлении от «__» _____ 20__ года №__, в связи с увеличением цены в «__» _____ 20__ года (указываются месяц и год, в которых участниками договора (контракта) увеличена цена). Дата и номер указываются из раздела 2 Заявления. При этом в графе 1 таблицы раздела 1 Заявления указывается порядковый номер товарной позиции, под которым она указана в Заявлении, значения показателей которого корректируются. В графы 2, 3, 4, 5, 7 8, 9, 10, 11, 12, 13, 16, 17 и 18 таблицы раздела 1 Заявления переносятся значения показателей из корректируемого Заявления. В графах 6, 14, 15, 19 и 20 таблицы раздела 1 Заявления указывается разница между измененными и предыдущими значениями показателей.
Если по истечении месяца, в котором ввезенные товары были приняты налогоплательщиком к учету, осуществлен их частичный возврат по причине ненадлежащих качества и (или) комплектации, то в таблице уточненного Заявления делается следующая запись: «Взамен ранее представленного и зарегистрированного в налоговом органе Заявления от «__» _____ 20__ года № __ в связи с частичным возвратом». Дата и номер указываются из раздела 2 Заявления. В таблице раздела 1 Заявления указываются значения показателей без указания информации о частичном возврате. При этом в графе 1 таблицы раздела 1 Заявления указывается порядковый номер товарной позиции, под которым она была указана в соответствующем Заявлении.
Если представление налогоплательщиком Заявления взамен ранее представленного Заявления обусловлено причинами, не указанными в абзацах тридцать восьмом и тридцать девятом настоящего пункта, то в таблице такого Заявления делается следующая запись: «Взамен ранее представленного и зарегистрированного в налоговом органе Заявления от «__» _____ 20__ года №__». Дата и номер указываются из раздела 2 Заявления.
Если импортированный товар приобретен у физического лица, не являющегося индивидуальным предпринимателем, то реквизит идентификационный код (номер) налогоплательщика продавца указывается при его наличии.
9. Раздел 3 Заявления заполняется, в том числе в следующих случаях:
1) если обороты (операции) по реализации товаров Продавцом, указанным в разделе 1 Заявления, Покупателю, указанному в разделе 1 Заявления, не являются объектом обложения косвенными налогами в соответствии с законодательством государства-члена – Продавца, так как местом реализации таких товаров не признается территория государства-члена – Продавца. При этом в строке 08 «Продавец (комитент, доверитель, принципал)» указывается налогоплательщик государства-члена, с территории которого были вывезены товары, применивший при реализации этих товаров ставку НДС в размере 0 процентов (освобождение по акцизам). В строке 12 указываются реквизиты договора (контракта) (номер и дата договора (контракта), номера и даты спецификаций), заключенного между Продавцом и Покупателем, указанным в строках 08 и 09;
2) при реализации товара Покупателю (строка 02) через комиссионера, поверенного либо агента. При этом в строке 12 отражаются реквизиты договора (контракта) комиссии, поручения либо агентского договора (контракта), а в строках 08 и 09 – стороны данного договора (контракта);
3) при импорте с территории одного государства-члена на территорию другого государства-члена товаров, приобретаемых налогоплательщиком этого другого государства (Покупатель) на основании договора с налогоплательщиком государства, не являющегося государством-членом. При этом в строках 08 и 09 Покупателем, на территорию государства которого импортированы товары, указываются налогоплательщик государства-члена, с территории которого были экспортированы товары, применивший при реализации этих товаров ставку НДС в размере 0 процентов (освобождение по акцизам), и налогоплательщик государства, не являющегося государством-членом. В строках 10 и 11 указываются коды государств, налогоплательщиками которых являются указанные лица. В строке 12 отражаются реквизиты договора между указанными лицами. При указании кодов государств и реквизитов договора реквизит «идентификационный код (номер) налогоплательщика» в строке 09 (а также в строке 01 раздела 1) являются необязательными для заполнения.
10. В тех случаях, когда в поставке товара участвуют более трех лиц, налогоплательщик в Приложении 1 указывает сведения о сделках по реализации товаров (перемещении товаров) от Продавца (налогоплательщика государства-члена, с территории которого были вывезены товары, и представляющего в орган государственных доходов пакет документов, подтверждающий правомерность применения ставки НДС 0 процентов или освобождение от уплаты акцизов) до Покупателя (налогоплательщика, представляющего Заявление) с указанием лиц, участников соответствующих сделок, а также сведений из договоров (контрактов): наименование, идентификационный код (номер) налогоплательщика, код страны, место его нахождения, номер договора (контракта), дата договора (контракта), номера и даты спецификаций.
11. При представлении Заявления только в электронном виде должностное лицо органа государственных доходов в течение 3 (трех) рабочих дней со дня поступления Заявления в электронном виде направляется налогоплательщику уведомление о подтверждении факта уплаты косвенных налогов либо мотивированный отказ в электронном виде.
12. По Заявлениям, представляемым на бумажном носителе (в четырех экземплярах) и в электронном виде, должностное лицо органа государственных доходов в течение 10 (десяти) рабочих дней со дня поступления Заявления на бумажном носителе и документов, предусмотренных пунктом 2 статьи 530 Налогового кодекса, рассматривает и подтверждает факт уплаты косвенных налогов (освобождения либо иного способа уплаты), либо мотивированно отказать в соответствующем подтверждении.
При представлении Заявления на бумажном носителе один экземпляр остается в органе государственных доходов, три экземпляра возвращаются налогоплательщику с отметкой органа государственных доходов об уплате косвенных налогов (освобождении либо ином способе уплаты) в разделе 2 Заявления. При этом налогоплательщик направляет два экземпляра Заявления с отметкой органа государственных доходов налогоплательщику государства-члена, с территории которого экспортированы товары.
13. В приложении 2 к заявлению о ввозе товаров и уплате косвенных налогов:
в строке «Договору (контракту), указанному в строке 05, в соответствии с Законом Республики Казахстан «О валютном регулировании и валютном контроле» присвоен учетный номер» отмечается:
«да» – договору (контракту), заключенному в соответствии с Законом Республики Казахстан «О валютном регулировании и валютном контроле» присвоен учетный номер;
«нет» – договору (контракту), заключенному в соответствии с Законом Республики Казахстан «О валютном регулировании и валютном контроле» не присвоен учетный номер;
в строке «Учетный номер» – указывается идентификационный номер, присвоенный валютному договору в соответствии с валютным законодательством Республики Казахстан;
в строке «дата присвоения» – указывается дата присвоения учетного номера валютного договора в соответствии валютным законодательством Республики Казахстан;
в строке оплата НДС в цифровом теңге указывается:
«да» –в случае оплаты НДС в бюджет в цифровом теңге по КБК 105 115;
«нет» –в случае отсутствия оплаты НДС в бюджет в цифровом теңге по КБК 105 115;
в строке «Сведения по товарам, импортированным из стран ЕАЭС» заполняется Покупателем товаров при импорте из стран ЕАЭС, в которой указываются:
в графе 2 – наименование товара, указанных в графе 2 таблицы раздела 1 Заявления;
в графе 3 – 10-значный код товаров по ТН ВЭД, указанных в графе 3 таблицы раздела 1 Заявления;
в графе 4 – код товара в соответствии с Национальным каталогом товаров (заполняется в случаях, предусмотренных Законом Республики Казахстан «О регулировании торговой деятельности»);
в графе 5 – количество товара, указанных в графе 5 таблицы раздела 1 Заявления;
в графе 6 – указывается единица измерения товара в килограммах.
Сноска. Приложение 2 изложено в новой редакции приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.).
Приложение 2
к приказу
Министра финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
Правила представления налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)»
Глава 1. Общее положение
1. Настоящие Правила представления налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» (далее – Заявление) разработаны в соответствии с частью третьей пункта 3 статьи 115 Налогового кодекса Республики Казахстан (далее – Налоговый кодекс) и определяют порядок представления налогоплательщиком (налоговым агентом) налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» (далее – Заявление).
Глава 2. Порядок представления налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)»
2. Представление Заявления в соответствии с пунктом 1 статьи 115 Налогового кодекса предусматривает:
1) представление налогоплательщиком (налоговым агентом);
2) прием органом государственных доходов (далее – ОГД) путем оказания государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов» (далее – государственная услуга) в соответствии с Законом Республики Казахстан «О государственных и социальных ответственных услугах» (далее – Закон);
3) внесение изменения и дополнения налогоплательщиком (налоговым агентом) осуществляется путем корректировки сумм налога на добавленную стоимость, уплаченного при импорте товаров, в порядке, определенном статьей 533 Налогового кодекса.
Параграф 1. Представление Заявления о ввозе товаров и уплате косвенных налогов (форма 328.00)
3. Заявление представляется налогоплательщиком (налоговым агентом) по форме согласно приложению 1 к настоящему приказу в сроки, установленные статьей 530 Налогового кодекса:
1) в явочном порядке в ОГД по месту нахождения и посредством цифровых объектов, в том числе мобильных приложений банков второго уровня, веб-приложения «Кабинет налогоплательщика» knp.kgd.gov.kz (далее – веб-приложение);
2) посредством цифровых объектов, в том числе мобильных приложений банков второго уровня, веб-приложения.
4. Заявление представляется в соответствии с частью первой пункта 2 статьи 530 Налогового кодекса на бумажном носителе и в электронной форме либо только в электронной форме, допускающей компьютерную обработку информации (далее – электронная форма).
5. При представлении Заявления:
1) на бумажном носителе – Заявление, сформированное в электронной форме, распечатывается и подписывается налогоплательщиком (налоговым агентом) в 4 (четырех) экземплярах. Страницы Заявления и приложения пронумеровываются налогоплательщиком (налоговым агентом);
2) в электронной форме – заполнение налогоплательщиком (налоговым агентом), прием и (или) обработка Заявления цифровой системой (далее – ЦС) ОГД осуществляется с проведением форматно-логического контроля (далее – ФЛК). Заявление удостоверяется электронной цифровой подписью (далее – ЭЦП) налогоплательщика (налогового агента).
Глава 3. Прием «Заявления о ввозе товаров и уплате косвенных налогов (форма 328.00)»
6. Прием ОГД Заявления физических и юридических лиц (далее – услугополучатель) осуществляется путем оказания государственной услуги ОГД по районам, городам и районам в городах, на территории специальных экономических зон (далее – услугодатель).
7. Прием документов и выдача результата оказания государственной услуги осуществляются:
1) через услугодателя;
2) посредством цифровых объектов, в том числе мобильных приложений банков второго уровня, веб-приложения.
8. Перечень основных требований к оказанию государственной услуги (далее – Перечень), включающий характеристики процесса, форму, содержание и результат оказания, а также иные сведения с учетом особенностей предоставления государственной услуги, изложен в приложении к настоящим Правилам.
9. При обращении услугополучателя к услугодателю или посредством почтовой или иной организации связи – документы, представленные услугополучателем, принимаются ответственным структурным подразделением услугодателя за прием документов и передаются ответственному структурному подразделению услугодателя на обработку документов.
Для получения государственной услуги услугополучатель представляет пакет документов, предусмотренных пунктом 8 Перечня.
10. ОГД, обладающий доступом к национальным регистрам, получает необходимые сведения непосредственно из источников эталонных данных без истребования от лица представления документов, если такие сведения содержатся в национальных регистрах.
11. Сроки оказания государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов» приостанавливаются в следующих случаях:
1) смерти заявителя (в том числе объявления умершим) или реорганизации, ликвидации юридического лица, если права услугополучателей на получение соответствующих материальных или нематериальных благ допускает правопреемство;
2) признания заявителя недееспособным и (или) ограниченно дееспособным в установленном законами Республики Казахстан порядке;
3) невозможности оказания государственной услуги до разрешения вопросов, рассматриваемых государственными органами, судом или в ином порядке, предусмотренном законодательством Республики Казахстан;
4) обнаружения ошибок или неточностей в заявлении и (или) документах, представленных услугополучателем, их несоответствия требованиям по форме и содержанию, представления неполного пакета документов согласно перечню, предусмотренных пунктом 8 Перечня, согласно приложения к настоящим Правилам.
12. В случае, предусмотренном подпунктом 4) пункта 11 настоящих Правил, услугодатель принимает заявление посредством цифрового листа ожидания.
Услугополучателю услугодателем устанавливается разумный срок для устранения выявленных недостатков, который не включается в общий срок оказания государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов», установленный пунктом 3 Перечня, согласно приложения к настоящим Правилам, и не превышает его.
В случае устранения недостатков услугополучателем в пределах срока приостановления, днем приема заявления и (или) документов на получение государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов» считается день первоначального обращения услугополучателя.
Течение срока оказания государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов» возобновляется с момента устранения выявленных недостатков.
В случае неустранения выявленных недостатков в установленный срок услугодатель отказывает в приеме заявления и документов.
13. Основания для отказа в оказании государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов», предусмотрены в пункте 9 Перечня согласно приложения к настоящим Правилам.
14. Заявление при приеме и (или) обработке ЦС ОГД подлежит ФЛК полноты и корректности его заполнения.
При этом ФЛК Заявления, представленного налогоплательщиком (налоговым агентом) в электронной форме, допускающей компьютерную обработку информации, осуществляется при заполнении, приеме и (или) обработке ЦС ОГД.
Заявление признается представленным при присвоении ЦС ОГД по итогам ФЛК статуса «Документ принят».
15. Заявлению в ЦС ОГД центральным узлом цифровой системы налогового органа налоговой отчетности присваивается регистрационный номер.
Данный регистрационный номер проставляется должностным лицом услугодателя во втором разделе экземпляров Заявления, представленного на бумажном носителе, а также дублируется в Журнале регистрации заявлений о ввозе товаров и уплате косвенных налогов по форме согласно приложения к Правилам подтверждения ОГД факта уплаты налога на добавленную стоимость по импортированным товарам и акциза по импортированным подакцизным товарам с территории государств-членов Евразийского экономического союза в заявлении о ввозе товаров и уплате косвенных налогов путем проставления соответствующей отметки либо мотивированного отказа в подтверждении, а также случай подтверждения ОГД факта уплаты налога на добавленную стоимость по импортированным товарам либо мотивированного отказа в подтверждении, утвержденным настоящим приказом.
При представлении Заявления на бумажном носителе в 4 (четырех) экземплярах и в электронном виде датой представления Заявления является дата приема услугодателем Заявления на бумажном носителе.
При представлении Заявления только в электронном виде – дата принятия центральным узлом цифровой системы налогового органа налоговой отчетности.
16. Услугодатель при не обращении услугополучателя за результатом государственной услуги в указанный срок, обеспечивает их хранение по месту приема до получения услугополучателем.
17. При обращении через веб-приложение услугополучателю направляется:
статус о принятии запроса для оказания государственной услуги;
результат оказания государственной услуги в форме электронного документа, удостоверенного ЭЦП должностного лица услугодателя.
18. Автоматизированное подписание результата осуществляется на основании данных об уплате налогов, полученных исключительно из государственных информационных систем.
Глава 4. Порядок обжалования решений, действий (бездействий) услугодателей и (или) их должностных лиц, и (или) их работников по вопросам оказания государственной услуги
19. При несогласии с результатами оказания государственной услуги услугополучателем подается жалоба на решение, действия (бездействие) услугодателя по вопросам оказания государственных услуг в соответствии с законодательством Республики Казахстан:
на имя руководителя услугодателя;
на имя руководителя уполномоченного органа, осуществляющего руководство в сфере обеспечения поступлений налогов и других обязательных платежей в бюджет;
в уполномоченный орган по оценке и контролю за качеством оказания государственных услуг.
Жалоба услугополучателя, поступившая в адрес услугодателя, непосредственно оказывающего государственную услугу, подлежит рассмотрению в соответствии с пунктом 2 статьи 25 Закона в течение 5 (пяти) рабочих дней со дня ее регистрации.
Жалоба услугополучателя, поступившая в адрес уполномоченного органа по оценке и контролю за качеством оказания государственных услуг, подлежит рассмотрению в течение 15 (пятнадцати) рабочих дней со дня ее регистрации.
20. При несогласии с результатами оказания государственной услуги услугополучатель в соответствии с подпунктом 6) пункта 1 статьи 4 Закона обращается в суд.
Если иное не предусмотрено законом, обращение в суд допускается после обжалования в досудебном порядке. В случае если законом предусмотрена возможность обращения в суд без необходимости обжалования в вышестоящем органе, административный орган, должностное лицо, административный акт, административное действие (бездействие) которых оспариваются, наряду с отзывом представляют в суд мотивированную позицию руководителя вышестоящего административного органа, должностного лица.
Приложение
к Правилам оказания государственной услуги «Прием
заявления о ввозе товаров и уплате косвенных
налогов»
|
Перечень основных требований к оказанию государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов» |
||
|
1 |
Наименование услугодателя |
Органы государственных доходов по районам, городам и районам в городах, на территории специальных экономических зон (далее – услугодатель). |
|
2 |
Способы предоставления государственной услуги услугодателя, Государственной корпорации и объектов информации |
1) через услугодателя; 2) посредством цифровых объектов, в том числе мобильных приложений банков второго уровня, веб-приложения «Кабинет налогоплательщика» knp.kgd.gov.kz. |
|
3 |
Сроки оказания государственной услуги |
1) прием формы налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов» (далее – Заявление), представленной на бумажном носителе в явочном порядке – в течение 20 (двадцать) минут с момента ее подачи; 2) прием Заявления в электронной форме – не позднее 1 (одного) рабочего дня с момента ее принятия цифровой системой услугодателя. |
|
4 |
Форма оказания государственной услуги |
Электронная (полностью цифровизированная)/ бумажная. |
|
5 |
Результат оказания государственной услуги |
1) отметка времени и даты приема почтовой или иной организации связи о приеме Заявления; 2) уведомление/подтверждение о приеме услугодателем Заявления в электронной форме; 3) подтверждение услугодателя факта уплаты налога на добавленную стоимость (далее – НДС) по импортированным товарам в Заявлении путем проставления соответствующей отметки; 4) мотивированный ответ услугодателя об отказе в оказании государственной услуги в случаях и по основаниям, указанных в пункте 9 настоящего Перечня. |
|
6 |
Размер платы, взимаемой с услугополучателя при оказании государственной услуги, и способы ее взимания в случаях, предусмотренных законодательством Республики Казахстан |
Государственная услуга предоставляется бесплатно. |
|
7 |
График работы услугодателя, Государственной корпорации и объектов информации |
1) услугодателя – с понедельника по пятницу, с 8.30 до 18.00 часов с перерывом на обед с 13.00 до 14.30 часов, кроме выходных и праздничных дней согласно Трудовому кодексу Республики Казахстан (далее – Трудовой кодекс) и Закону Республики Казахстан «О праздниках в Республике Казахстан» (далее – Закон о праздниках). Государственная услуга оказывается в порядке очереди без предварительной записи и ускоренного обслуживания; 2) веб-приложения «Кабинет налогоплательщика» knp.kgd.gov.kz – круглосуточно. Адреса мест оказания государственной услуги размещены на интернет-ресурсе: 1) услугодателя kgd.gov.kz; 2) веб-приложения «Кабинет налогоплательщика» knp.kgd.gov.kz. |
|
8 |
Перечень документов и сведений, истребуемых у услугополучателя для оказания государственной услуги |
при обращении услугополучателя либо его уполномоченного представителя, действующего на основании документа, выданного в соответствии с гражданским законодательством Республики Казахстан, в которой указаны его соответствующие полномочия; при импорте товаров, в том числе товаров, являющихся продуктами переработки давальческого сырья, на территорию Республики Казахстан с территории государств-членов Евразийского экономического союза (далее – ЕАЭС), налогоплательщик представляет услугодателю по месту нахождения Заявление, в том числе по договорам (контрактам) лизинга, на бумажном носителе и в электронной форме не позднее 20-го числа месяца, следующего за налоговым периодом, если иное не установлено настоящим пунктом. Одновременно с Заявлением услугополучатель представляет услугодателю следующие документы: 1) выписку банка, подтверждающую фактическую уплату косвенных налогов по импортированным товарам, и (или) иной платежный документ, предусмотренный банковским законодательством Республики Казахстан, подтверждающий исполнение налогового обязательства по уплате косвенных налогов по импортированным товарам, или документы, подтверждающие освобождение от НДС, с учетом требований статьи 525 Налогового кодекса. При этом указанные документы не представляются при ином порядке уплаты НДС, а также в случае наличия переплаты на лицевых счетах по НДС по импортированным товарам, которая подлежит зачету в счет предстоящих платежей по НДС по импортированным товарам при условии, что налогоплательщиком не подано Заявление на зачет указанных сумм переплаты по другим видам налогов и другим обязательным платежам в бюджет или возврат на расчетный счет. По договорам (контрактам) лизинга документы представляются в срок, установленный в абзаце втором части первой настоящего пункта, по сроку лизингового платежа, предусмотренного договором (контрактом) лизинга, приходящегося на отчетный налоговый период; 2) товаросопроводительные и (или) иные документы, подтверждающие перемещение товаров с территории одного государства-члена ЕАЭС на территорию Республики Казахстан (указанные документы не представляются, если для отдельных видов перемещения товаров, в том числе перемещения товаров без использования транспортных средств, оформление этих документов не предусмотрено законодательством Республики Казахстан); 3) счета-фактуры, оформленные в соответствии с законодательством государства-члена ЕАЭС при отгрузке товаров, в случае, если их выставление (выписка) предусмотрено (предусмотрена) законодательством государства-члена ЕАЭС. Если выставление (выписка) счета-фактуры не предусмотрено (не предусмотрена) законодательством государства-члена ЕАЭС либо товары приобретаются у налогоплательщика государства, не являющегося государством-членом ЕАЭС, вместо счета-фактуры представляется иной документ, выставленный (выписанный) продавцом, подтверждающий стоимость импортированных товаров; 4) договоры (контракты), на основании которых приобретены товары, импортированные на территорию Республики Казахстан с территории государства-члена ЕАЭС, в случае лизинга товаров (предметов лизинга) – договоры (контракты) лизинга, в случае предоставления займа в виде вещей – договоры займа, договоры (контракты) об изготовлении товаров, договоры (контракты) на переработку давальческого сырья; 5) информационное сообщение (в случаях, предусмотренных пунктами 2, 3, 4 и 5 статьи 528 Налогового Кодекса), представленное налогоплательщику Республики Казахстан налогоплательщиком другого государства-члена ЕАЭС либо налогоплательщиком государства, не являющегося членом ЕАЭС, подписанное руководителем (ИП) и заверенное печатью организации, реализующей товары, импортированные с территории третьего государства-члена ЕАЭС, содержащее сведения о налогоплательщике третьего государства-члена ЕАЭС и договоре (контракте), заключенном с налогоплательщиком этого третьего государства-члена ЕАЭС, о приобретении импортированного товара: номер, идентифицирующий лицо в качестве налогоплательщика государства-члена ЕАЭС; наименование налогоплательщика (организации, ИП) государства-члена ЕАЭС; место нахождения (жительства) налогоплательщика государства-члена ЕАЭС; номер и дата контракта (договора); номер и дата спецификации. В случае если налогоплательщик государства-члена ЕАЭС, у которого приобретается товар, не является собственником реализуемого товара (является комиссионером, поверенным), то сведения, указанные в части первой настоящего подпункта, представляются также в отношении собственника реализуемого товара. В случае представления информационного сообщения на иностранном языке обязательно наличие перевода на казахский и русский языки. Информационное сообщение не представляется в случае, если сведения, предусмотренные настоящим подпунктом, содержатся в договоре (контракте), указанном в подпункте 4) части второй настоящего пункта; 6) договоры (контракты) комиссии или поручения (в случаях их заключения); 7) договоры (контракты), на основании которых приобретены товары, импортированные на территорию Республики Казахстан с территории другого государства-члена ЕАЭС, по договорам комиссии или поручения (в случаях, предусмотренных пунктами 2 и 3 статьи 528 Налогового кодекса, за исключением случаев, когда НДС уплачивается комиссионером, поверенным). В случае розничной купли-продажи при отсутствии документов, указанных в подпунктах 2), 3) и 4) части второй настоящего пункта, представляются документы, подтверждающие получение (либо приобретение) импортированных на территорию Республики Казахстан товаров (в том числе чеки контрольно-кассовой машины, товарные чеки, закупочные акты). Документы, указанные в подпунктах 1), 2), 3), 4), 5), 6) и 7) части второй настоящего пункта, могут быть представлены в копиях, заверенных подписями руководителя и главного бухгалтера (при его наличии) либо иных лиц, уполномоченных на то по решению налогоплательщика, а также печатью налогоплательщика, за исключением случаев, когда у налогоплательщика печать отсутствует по основаниям, предусмотренным законодательством Республики Казахстан. По договорам (контрактам) лизинга налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем принятия на учет импортированных товаров (предметов лизинга), одновременно с Заявлением документы, предусмотренные подпунктами 1), 2), 3), 4), 5), 6) и 7) части второй настоящего пункта. В последующем налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем, в котором наступает срок платежа, предусмотренного договором (контрактом) лизинга, одновременно с Заявлением документы (их копии), предусмотренные подпунктом 1) части второй настоящего пункта. В случае если дата наступления срока оплаты части стоимости товаров (предметов лизинга), предусмотренная договором (контрактом) лизинга, наступает после ввоза товаров (предметов лизинга) на территорию Республики Казахстан, налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем принятия на учет импортированных товаров (предметов лизинга), одновременно с Заявлением документы, предусмотренные подпунктами 2), 3) и 4) части второй настоящего пункта. При этом налогоплательщик в Заявлении не отражает налоговую базу по НДС. В случае если по договору (контракту) лизинга дата наступления срока оплаты части стоимости товаров (предметов лизинга) установлена до даты ввоза товаров (предметов лизинга) на территорию Республики Казахстан, налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем принятия на учет импортированных товаров (предметов лизинга), одновременно с Заявлением документы, предусмотренные подпунктами 1), 2), 3) и 4) части второй настоящего пункта. В последующем налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем, в котором наступает срок платежа, предусмотренного договором (контрактом) лизинга, одновременно с Заявлением документы (их копии), предусмотренные подпунктом 1) части второй настоящего пункта. При представлении Заявления только в электронной форме документы, указанные в подпунктах 1,2, 3, 4, 5, 6 и 7) части второй настоящего пункта, не представляются. Сведения о документах, удостоверяющих личность, о государственной регистрации (перерегистрации) юридического лица услугодатель получает из соответствующих государственных цифровых систем через шлюз «цифрового правительства» |
|
9 |
Основания для отказа в оказании государственной услуги, установленные законами Республики Казахстан |
Мотивированный отказ в подтверждении факта уплаты НДС по импортированным товарам осуществляется в случаях: 1) непредставления документов, предусмотренных пунктом 2 статьи 530 Налогового кодекса; 2) установления несоответствия сведений, указанных в Заявлении, сведениям, содержащимся в представленных налогоплательщиком документах, предусмотренных пунктом 2 статьи 530 Налогового кодекса; 3) несоответствия данных, указанных в Заявлении на бумажном носителе данным Заявления в электронной форме, удостоверенного посредством электронной цифровой подписью (далее – ЭЦП) налогоплательщика; 4) несоответствия заполнения Заявления Пояснениям по составлению формы налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» согласно приложения к форме, утвержденной настоящим приказом; 5) занижения размера облагаемого импорта и (или) сумм косвенных налогов по импортированным товарам, в связи с которым осуществляется корректировка размера облагаемого импорта; 6) неуплаты, а также уплаты не в полном объеме исчисленных сумм косвенных налогов, указанных в Заявлении; 7) установление недостоверности документов, представленных услугополучателями для получения государственных или социально ответственных услуг, связанных с субсидированием, а также оказываемых посредством конкурсных процедур отбора услугополучателей или в пределах установленных лимитов, и (или) данных (сведений), содержащихся в них; 8) несоответствие услугополучателя и (или) представленных материалов, объектов, данных и сведений, необходимых для оказания государственной услуги, требованиям настоящих Правил; 9) отсутствие согласия услугополучателя, предоставляемого в соответствии со статьей 8 Закона Республики Казахстан «О персональных данных и их защите», на доступ к персональным данным ограниченного доступа, которые требуются для оказания государственной услуги. При этом согласно пункта 2 статьи 19-1 Закона Республики Казахстан «О государственных и социально ответственных услугах» (далее - Закон) услугодатели отказывают в оказании государственных услуг в случае неустранения выявленных недостатков по истечении срока приостановления оказания государственной услуги по основанию, предусмотренному подпунктом 4) пункта 2 статьи 18-2 настоящего Закона. |
|
10 |
Иные требования с учетом особенностей оказания государственной услуги, в том числе оказываемой в электронной форме и через Государственную корпорацию |
Услугополучатель имеет возможность получения государственной услуги в электронной форме через интернет-ресурс услугодателя в веб-приложении «Кабинет налогоплательщика» knp.kgd.gov.kz при условии наличия ЭЦП. Сервис цифровых документов доступен для пользователей, авторизованных в мобильном приложении. Для использования цифрового документа следует пройти авторизацию в мобильном приложении с использованием ЭЦП или одноразового пароля, далее перейти в раздел «Цифровые документы» и выбрать необходимый документ. |
Приложение 3
к приказу
Министр финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
Правила оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов»
Глава 1. Общие положения
1. Настоящие Правила разработаны в соответствии Налогового кодекса Республики Казахстан (далее – Налоговый кодекс) и определяют заполнение и представление налоговой отчетности «Прием заявления о ввозе товаров и уплате косвенных налогов» (далее – государственная услуга).
Глава 2. Порядок оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов»
2. Государственная услуга «Прием заявления о ввозе товаров и уплате косвенных налогов» (далее – государственная услуга) оказываются органом государственных доходов (далее – услугодатель) физическим лицам и юридическим лицам (далее – услугополучатель).
3. Прием документов и выдача результата оказания государственной услуги осуществляются:
1) через услугодателя;
2) через Государственную корпорацию «Правительство для граждан» (далее – Государственная корпорация);
3) посредством веб-портала «электронного правительства» (далее – портал egov.kz);
4) посредством объектов информатизации (в том числе мобильных приложений банков второго уровня), веб-приложения «Кабинет налогоплательщика» knp.kgd.gov.kz.
4. Перечень основных требований к оказанию государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов», включающий характеристики процесса, форму, содержание и результат оказания, а также иные сведения с учетом особенностей предоставления государственной услуги, изложен в приложении к Правилам оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов» к настоящим Правилам.
5. При обращении услугополучателя к услугодателю или посредством почтовой или иной организации связи – документы, представленные услугополучателем, принимаются ответственным структурным подразделением услугодателя за прием документов и передаются ответственному структурному подразделению услугодателя на обработку документов.
При обращении к услугодателю в электронном виде – форм налоговой отчетности (далее – ФНО) в форме электронного документа, удостоверенного ЭЦП услугополучателя, принимается через портал egov.kz.
Для получения государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов» услугополучатель представляет пакет документов, предусмотренных пунктом 8 Перечня документов и сведений, истребуемых у услугополучателя для оказания государственной услуги согласно приложению к Правилам оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов» к настоящим Правилам.
Для идентификации личности услугополучателем предъявляется документ, удостоверяющий личность, либо электронный документ из сервиса цифровых документов.
Сведения о документах, удостоверяющих личность, содержащихся в государственных ИС, услугодатель и (или) работник Государственной корпорации получает из таких систем посредством портала egov.kz в форме электронных документов, удостоверенных электронной цифровой подписи (далее – ЭЦП) уполномоченных должностных лиц.
Истребование от услугополучателей документов и сведений, которые могут быть получены из ИС, не допускается.
6. При обращении к услугодателю:
1) услугополучатель получает талон о приеме соответствующих документов;
2) структурное подразделение услугодателя, ответственное за прием документов, в день поступления документов осуществляет прием, проверку представленных документов и регистрацию (при обращении услугополучателя после окончания рабочего времени, в выходные и праздничные дни согласно Трудовому кодексу Республики Казахстан и Закону Республики Казахстан «О праздниках в Республике Казахстан», прием документов и выдача результатов оказания государственной услуги осуществляется следующим рабочим днем);
3) услугодатель отказывает в приеме документов при представлении услугополучателем неполного пакета документов, предусмотренных пунктом 8 Перечня согласно приложения к Правилам оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов» к настоящим Правилам, а также документов с истекшим сроком действия;
4) работник, ответственный за обработку документов, при установлении факта полноты представленных документов, вводит документы и обрабатывает в ИС органа государственных доходов (далее – ОГД) в течение 1 (одного) рабочего дня с даты получения документов;
5) результат оказания государственной услуги или мотивированный ответ об отказе в случаях и по основаниям, указанным в пункте 9 Перечня согласно приложения к Правилам оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов» к настоящим Правилам, выдается на бумажном носителе.
При не обращении услугополучателя за результатом государственной услуги в указанный срок, услугодатель обеспечивает их хранение по месту приема до получения услугополучателем.
7. При обращении в Государственную корпорацию:
1) работник Государственной корпорации при приеме документов выдает электронную расписку о приеме соответствующих документов от заявителя, в которой указывается перечень принятых документов, фамилия, имя и отчество (при наличии), работника, принявшего заявление, дата и время подачи заявления, а также дата выдачи готовых документов, по обращению заявителя расписка выдается в бумажном формате;
2) работник Государственной корпорации при предоставлении услугополучателем неполного пакета документов, предусмотренных пунктом 8 Перечня документов и сведений, истребуемых у услугополучателя для оказания государственной услуги согласно приложения к Правилам оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов» к настоящим Правилам, а также документов с истекшим сроком действия, отказывает в приеме документов, и выдает расписку об отказе в приеме документов по форме согласно приложению к Правилам представления форм налоговой отчетности к настоящим Правилам;
3) работник Государственной корпорации принимает, проверяет документы, представленные услугополучателем, и принятые документы направляет услугодателю через курьерскую связь;
4) результат оказания государственной услуги или мотивированный ответ об отказе в случаях и по основаниям, указанным в пункте 9 Перечня согласно приложения к Правилам оказания государственных услуг «Прием заявления о ввозе товаров и уплате косвенных налогов» к настоящим Правилам, выдается на бумажном носителе.
При оказании государственной услуги через Государственную корпорацию, день приема документов не входит в срок оказания государственной услуги.
Выдача готовых документов осуществляется в соответствии с графиком работы Государственной корпорации при предъявлении документов, удостоверяющих личность либо электронного документа из сервиса цифровых документов, представитель также представляет документ, выданный в соответствии с гражданским законодательством Республики Казахстан, в которой указываются соответствующие полномочия представителя.
8. Условия хранения услугодателем, Государственной корпорацией невостребованных в срок документов:
при не обращении услугополучателя за результатом государственной услуги в указанный срок, услугодатель обеспечивает их хранение по месту приема до получения услугополучателем;
Государственная корпорация обеспечивает хранение документов, в течение 1 (одного) месяца, после чего передает их услугодателю для дальнейшего хранения.
При обращении услугополучателя по истечении 1 (одного) месяца, по запросу Государственной корпорации услугодатель в течение 1 (одного) рабочего дня направляет готовые документы в Государственную корпорацию для выдачи услугополучателю.
9. При обращении через портал egov.kz, веб-приложение «Кабинет налогоплательщика» knp.kgd.gov.kz услугополучателю направляется:
статус о принятии запроса для оказания государственной услуги;
результат оказания государственной услуги в форме электронного документа, удостоверенного ЭЦП должностного лица услугодателя.
10. ФНО при приеме и (или) обработке ИС ОГД подлежит форматно-логического контроля (далее – ФЛК) полноты и корректности ее заполнения.
ФЛК представленной электронной ФНО осуществляется при заполнении, приеме и (или) обработке ИС ОГД.
ФНО признается представленной при статусе «Документ принят» по итогам ФЛК в ИС ОГД.
11. При наличии объекта налогообложения, подлежащего отражению в такой ФНО, налогоплательщику необходимо представить ДФНО за данный налоговый период к автоматической ФНО.
12. ФНО не подлежит приему ОГД в следующих случаях:
1) ФНО не соответствует установленной УО форме;
2) в ФНО не указаны или неправильно указаны обязательные идентификационные данные налогоплательщика и (или) ОГД и (или) дата составления и (или) вид ФНО;
3) ФНО не подписана и (или) в случаях, установленных законодательством Республики Казахстан, не заверена своей печатью;
13. Отзыв ФНО (форма 328.00) производится в порядке, определенном пункта 6 статьи 532 Налогового кодекса.
Глава 3. Порядок обжалования решений, действий (бездействий) услугодателей и (или) их должностных лиц, Государственной корпорации и (или) их работников по вопросам оказания государственной услуги
14. При несогласии с результатами оказания государственной услуги услугополучателем подается жалоба на решение, действия (бездействие) услугодателя по вопросам оказания государственных услуг в соответствии с законодательством Республики Казахстан:
на имя руководителя услугодателя;
на имя руководителя УО;
в уполномоченный орган по оценке и контролю за качеством оказания государственных услуг.
При этом жалоба на действия (бездействие) работников Государственной корпорации при оказании услуг через такую корпорацию подается на имя её руководителя, либо в уполномоченный орган в сфере информатизации.
Жалоба услугополучателя, поступившая в адрес услугодателя, Государственной корпорации, непосредственно оказывающих государственные услуги, подлежит рассмотрению в соответствии с пунктом 2 статьи 25 Закона Республики Казахстан «О государственных услугах» (далее – Закон) в течение 5 (пяти) рабочих дней со дня ее регистрации.
Жалоба услугополучателя, поступившая в адрес уполномоченного органа по оценке и контролю за качеством оказания государственных услуг, подлежит рассмотрению в течение 15 (пятнадцати) рабочих дней со дня ее регистрации.
15. При несогласии с результатами оказания государственной услуги услугополучатель в соответствии с подпунктом 6) пункта 1 статьи 4 Закона обращается в суд.
Если иное не предусмотрено законом, обращение в суд допускается после обжалования в досудебном порядке. В случае если законом предусмотрена возможность обращения в суд без необходимости обжалования в вышестоящем органе, административный орган, должностное лицо, административный акт, административное действие (бездействие) которых оспариваются, наряду с отзывом представляют в суд мотивированную позицию руководителя вышестоящего административного органа, должностного лица.
Приложение
к Правилам оказания государственных услуг «Прием
заявления о ввозе товаров и уплате косвенных
налогов»
|
Перечень основных требований к оказанию государственной услуги «Прием заявления о ввозе товаров и уплате косвенных налогов» |
||
|
1 |
Наименование услугодателя |
Органы государственных доходов по районам, городам и районам в городах, на территории специальных экономических зон (далее – услугодатель). |
|
2 |
Способы предоставления государственной услуги услугодателя, Государственной корпорации и объектов информации |
1) через услугодателя; 2) через Государственную корпорацию «Правительство для граждан» (далее – Государственная корпорация); 3) посредством веб-портала «электронного правительства» (далее – портал egov.kz); 4) посредством объектов информатизации (в том числе мобильных приложений банков второго уровня), веб-приложения «Кабинет налогоплательщика» knp.kgd.gov.kz. |
|
3 |
Сроки оказания государственной услуги |
1) прием формы налоговой отчетности (далее – ФНО), представленной на бумажном носителе в явочном порядке – в течение 20 (двадцать) минут с момента ее подачи; 2) прием ФНО в электронном виде – не позднее 1 (одного) рабочего дня с момента ее принятия информационной системой услугодателя; 3) максимально допустимое время ожидания для сдачи пакета документов услугополучателем в Государственную корпорацию – 15 (пятнадцать) минут; 4) максимально допустимое время обслуживания услугополучателя Государственной корпорацией – 15 (пятнадцать) минут. |
|
4 |
Форма оказания государственной услуги |
Электронная (полностью автоматизированная)/ бумажная. |
|
5 |
Результат оказания государственной услуги |
1) отметка Государственной корпорации о приеме ФНО; 2) отметка времени и даты приема почтовой или иной организации связи о приеме ФНО; 3) уведомление/подтверждение о приеме услугодателем ФНО в электронном виде; 4) подтверждение услугодателя факта уплаты налога на добавленную стоимость (далее – НДС) по импортированным товарам в ФНО о ввозе товаров и уплате косвенных налогов (форма 328.00) путем проставления соответствующей отметки; 5) мотивированный ответ услугодателя об отказе в оказании государственной услуги в случаях и по основаниям, указанных в пункте 9 настоящего Перечня. |
|
6 |
Размер платы, взимаемой с услугополучателя при оказании государственной услуги, и способы ее взимания в случаях, предусмотренных законодательством Республики Казахстан |
Государственная услуга предоставляется бесплатно. |
|
7 |
График работы услугодателя, Государственной корпорации и объектов информации |
1) услугодателя – с понедельника по пятницу, с 8.30 до 18.00 часов с перерывом на обед с 13.00 до 14.30 часов, кроме выходных и праздничных дней согласно Трудовому кодексу Республики Казахстан (далее – Трудовой кодекс) и Закону Республики Казахстан «О праздниках в Республике Казахстан» (далее – Закон о праздниках). Государственная услуга оказывается в порядке очереди без предварительной записи и ускоренного обслуживания. 2) Государственной корпорации – с понедельника по пятницу включительно с 9.00 до 18.00 часов без перерыва, дежурные отделы обслуживания населения Государственной корпорации с понедельника по пятницу включительно с 9.00 до 20.00 часов и в субботу с 9.00 до 13.00 часов кроме праздничных и выходных дней согласно Трудовому кодексу и Закону о праздниках. Прием осуществляется в порядке электронной очереди без ускоренного обслуживания, возможно бронирование электронной очереди посредством портала egov.kz; 3) портала egov.kz – круглосуточно, за исключением технических перерывов в связи с проведением ремонтных работ (при обращении услугополучателя после окончания рабочего времени, в выходные и праздничные дни согласно Трудовому кодексу и Закону о праздниках, прием документов и выдача результата оказания государственной услуги осуществляется следующим рабочим днем). Адреса мест оказания государственной услуги размещены на интернет-ресурсе: 1) услугодателя kgd.gov.kz; 2) Государственной корпорации: gov4c.kz. 3) портала egov.kz; 4) веб-приложения «Кабинет налогоплательщика» knp.kgd.gov.kz. |
|
8 |
Перечень документов и сведений, истребуемых у услугополучателя для оказания государственной услуги |
при обращении услугополучателя либо его представителя, действующего на основании документа, выданного в соответствии с гражданским законодательством Республики Казахстан, в которой указываются соответствующие полномочия представителя; при импорте товаров, в том числе товаров, являющихся продуктами переработки давальческого сырья, на территорию Республики Казахстан с территории государств-членов Евразийского экономического союза (далее – ЕАЭС), налогоплательщик обязан представить услугодателю по месту нахождения ФНО (форма 328.00), в том числе по договорам (контрактам) лизинга, на бумажном носителе и в электронной форме не позднее 20-го числа месяца, следующего за налоговым периодом, если иное не установлено настоящим пунктом. Одновременно к ФНО (форма 328.00) услугополучатель представляет услугодателю следующие документы: 1) выписку банка, подтверждающую фактическую уплату косвенных налогов по импортированным товарам, и (или) иной платежный документ, предусмотренный банковским законодательством Республики Казахстан, подтверждающий исполнение налогового обязательства по уплате косвенных налогов по импортированным товарам, или документы, подтверждающие освобождение от НДС, с учетом требований статьи 525 Налогового кодекса. При этом указанные документы не представляются при ином порядке уплаты НДС, а также в случае наличия переплаты на лицевых счетах по НДС по импортированным товарам, которая подлежит зачету в счет предстоящих платежей по НДС по импортированным товарам при условии, что налогоплательщиком не подана ФНО (форма 328.00) на зачет указанных сумм переплаты по другим видам налогов и платежей в бюджет или возврат на расчетный счет. По договорам (контрактам) лизинга указанные в настоящем подпункте документы представляются в срок, установленный в настоящем пункте по сроку лизингового платежа, предусмотренного договором (контрактом) лизинга, приходящегося на отчетный налоговый период; 2) товаросопроводительные и (или) иные документы, подтверждающие перемещение товаров с территории одного государства-члена ЕАЭС на территорию Республики Казахстан (указанные документы не представляются, если для отдельных видов перемещения товаров, в том числе перемещения товаров без использования транспортных средств, оформление этих документов не предусмотрено законодательством Республики Казахстан); 3) счета-фактуры, оформленные в соответствии с законодательством государства-члена ЕАЭС при отгрузке товаров, в случае, если их выставление (выписка) предусмотрено (предусмотрена) законодательством государства-члена ЕАЭС. Если выставление (выписка) счета-фактуры не предусмотрено (не предусмотрена) законодательством государства-члена ЕАЭС либо товары приобретаются у налогоплательщика государства, не являющегося государством-членом ЕАЭС, вместо счета-фактуры представляется иной документ, выставленный (выписанный) продавцом, подтверждающий стоимость импортированных товаров; 4) договоры (контракты), на основании которых приобретены товары, импортированные на территорию Республики Казахстан с территории государства-члена ЕАЭС, в случае лизинга товаров (предметов лизинга) – договоры (контракты) лизинга, в случае предоставления займа в виде вещей – договоры займа, договоры (контракты) об изготовлении товаров, договоры (контракты) на переработку давальческого сырья; 5) информационное сообщение (в случаях, предусмотренных пунктами 2, 3, 4 и 5 статьи 528 Налогового Кодекса), представленное налогоплательщику Республики Казахстан налогоплательщиком другого государства-члена ЕАЭС либо налогоплательщиком государства, не являющегося членом ЕАЭС, подписанное руководителем (ИП) и заверенное печатью организации, реализующей товары, импортированные с территории третьего государства-члена ЕАЭС, содержащее сведения о налогоплательщике третьего государства-члена ЕАЭС и договоре (контракте), заключенном с налогоплательщиком этого третьего государства-члена ЕАЭС, о приобретении импортированного товара: номер, идентифицирующий лицо в качестве налогоплательщика государства-члена ЕАЭС; наименование налогоплательщика (организации, ИП) государства-члена ЕАЭС; место нахождения (жительства) налогоплательщика государства-члена ЕАЭС; номер и дата контракта (договора); номер и дата спецификации. В случае если налогоплательщик государства-члена ЕАЭС, у которого приобретается товар, не является собственником реализуемого товара (является комиссионером, поверенным), то сведения, указанные в абзацах втором – шестом части первой настоящего подпункта, представляются также в отношении собственника реализуемого товара. В случае представления информационного сообщения на иностранном языке обязательно наличие перевода на казахский и русский языки. Информационное сообщение не представляется в случае, если сведения, предусмотренные настоящим подпунктом, содержатся в договоре (контракте), указанном в подпункте 4) части второй настоящего пункта; 6) договоры (контракты) комиссии или поручения (в случаях их заключения); 7) договоры (контракты), на основании которых приобретены товары, импортированные на территорию Республики Казахстан с территории другого государства-члена ЕАЭС, по договорам комиссии или поручения (в случаях, предусмотренных пунктами 2 и 3 статьи 528 Налогового кодекса, за исключением случаев, когда НДС уплачивается комиссионером, поверенным). В случае розничной купли-продажи при отсутствии документов, указанных в подпунктах 2), 3) и 4) части второй настоящего пункта, представляются документы, подтверждающие получение (либо приобретение) импортированных на территорию Республики Казахстан товаров (в том числе чеки контрольно-кассовой машины, товарные чеки, закупочные акты). Документы, указанные в подпунктах 1), 2), 3), 4), 5), 6) и 7) части второй настоящего пункта, могут быть представлены в копиях, заверенных подписями руководителя и главного бухгалтера (при его наличии) либо иных лиц, уполномоченных на то по решению налогоплательщика, а также печатью налогоплательщика, за исключением случаев, когда у налогоплательщика печать отсутствует по основаниям, предусмотренным законодательством Республики Казахстан. По договорам (контрактам) лизинга налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем принятия на учет импортированных товаров (предметов лизинга), одновременно с ФНО (форма 328.00) документы, предусмотренные подпунктами 1), 2), 3), 4), 5), 6) и 7) части второй настоящего пункта. В последующем налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом месяцем срока платежа, предусмотренного договором (контрактом) лизинга, одновременно с ФНО (форма 328.00) документы (их копии), предусмотренные подпунктом 1) части второй настоящего пункта. В случае если дата наступления срока оплаты части стоимости товаров (предметов лизинга), предусмотренная договором (контрактом) лизинга, наступает после ввоза товаров (предметов лизинга) на территорию Республики Казахстан, налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем принятия на учет импортированных товаров (предметов лизинга), одновременно с ФНО (форма 328.00) документы, предусмотренные подпунктами 2), 3) и 4) части второй настоящего пункта. При этом налогоплательщик в ФНО (форма 328.00) не отражает налоговую базу по НДС. В случае если по договору (контракту) лизинга дата наступления срока оплаты части стоимости товаров (предметов лизинга) установлена до даты ввоза товаров (предметов лизинга) на территорию Республики Казахстан, налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом – месяцем принятия на учет импортированных товаров (предметов лизинга), одновременно с ФНО (форма 328.00) документы, предусмотренные подпунктами 1), 2), 3) и 4) части второй настоящего пункта. В последующем налогоплательщик представляет услугодателю не позднее 20 числа месяца, следующего за налоговым периодом месяцем срока платежа, предусмотренного договором (контрактом) лизинга, одновременно с ФНО (форма 328.00) документы (их копии), предусмотренные подпунктом 1) части второй настоящего пункта. При представлении ФНО (форма 328.00) только в электронной форме документы, указанные в подпунктах 1,2, 3, 4, 5, 6 и 7) части второй настоящего пункта, не представляются; на портал egov.kz: при импорте товаров, в том числе товаров, являющихся продуктами переработки давальческого сырья, на территорию Республики Казахстан с территории государств-членов ЕАЭС, налогоплательщик обязан представить услугодателю по месту нахождения ФНО (форма 328.00), в том числе по договорам (контрактам) лизинга, на бумажном носителе и в электронной форме не позднее 20-го числа месяца, следующего за налоговым периодом, по установленной форме. Сведения о документах, удостоверяющих личность, о государственной регистрации (перерегистрации) юридического лица услугодатель получает из соответствующих государственных информационных систем через шлюз «электронного правительства» |
|
9 |
Основания для отказа в оказании государственной услуги, установленные законами Республики Казахстан |
Мотивированный отказ в подтверждении факта уплаты НДС по импортированным товарам осуществляется в случаях: 1) непредставления документов, предусмотренных пунктом 2 статьи 530 Налогового кодекса; 2) установления несоответствия сведений, указанных в ФНО (форма 328.00), сведениям, содержащимся в представленных налогоплательщиком документах, предусмотренных пунктом 2 статьи 530 Налогового кодекса; 3) несоответствия данных, указанных в бумажной ФНО (форма 328.00) данным электронной ФНО (форма 328.00), заверенного электронной цифровой подписью (далее – ЭЦП) налогоплательщика; 4) несоответствия заполнения ФНО (форма 328.00) Пояснениям составления и его представления утвержденной форме; 5) занижения размера облагаемого импорта и (или) сумм косвенных налогов по импортированным товарам, в связи с которым осуществляется корректировка размера облагаемого импорта; 6) неуплаты, а также уплаты не в полном объеме исчисленных сумм косвенных налогов, указанных в ФНО (форма 328.00); 7) установление недостоверности документов, представленных услугополучателем для получения государственной услуги, и (или) данных (сведений), содержащихся в них; 8) несоответствие услугополучателя и (или) представленных материалов, объектов, данных и сведений, необходимых для оказания государственной услуги, требованиям настоящих Правил; 9) отсутствие согласия услугополучателя, предоставляемого в соответствии со статьей 8 Закона Республики Казахстан «О персональных данных и их защите», на доступ к персональным данным ограниченного доступа, которые требуются для оказания государственной услуги. |
|
10 |
Иные требования с учетом особенностей оказания государственной услуги, в том числе оказываемой в электронной форме и через Государственную корпорацию |
Услугополучателю, имеющему в установленном Кодексом Республики Казахстан «О здоровье народа и системе здравоохранения» полную или частичную утрату способности или возможности осуществлять самообслуживание, самостоятельно передвигаться, ориентироваться, прием документов для оказания государственной услуги производится работником Государственной корпорации с выездом по месту жительства посредством обращения через Единый контакт-центр 1414, 8 800 080 777 (при оказании услуги через Государственную корпорацию). Услугополучатель имеет возможность получения государственной услуги в электронной форме через портал egov.kz и через интернет-ресурс услугодателя в веб-приложении «Кабинет налгоплательщика» knp.kgd.gov.kz при условии наличия ЭЦП. Услугополучатель имеет возможность получения информации о статусе оказания государственной услуги в режиме удаленного доступа посредством «личного кабинета» на портале egov.kz, Единого контакт-центра. Сервис цифровых документов доступен для пользователей, авторизованных в мобильном приложении. Для использования цифрового документа следует пройти авторизацию в мобильном приложении с использованием ЭЦП или одноразового пароля, далее перейти в раздел «Цифровые документы» и выбрать необходимый документ. |
Сноска. Приложение 4 изложено в новой редакции приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.).
Приложение 4
к приказу
Министра финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
Правила отзыва заявления о ввозе товаров и уплате косвенных налогов
Глава 1. Общие положения
1. Настоящие Правила отзыва заявления о ввозе товаров и уплате косвенных налогов (далее – Правила) разработаны в соответствии с пунктом 6 статьи 532 Налогового кодекса Республики Казахстан (далее – Налоговый кодекс) и определяют порядок отзыва заявления о ввозе товаров и уплате косвенных налогов (далее –Заявление).
2. Заявление подлежит отзыву из органов государственных доходов на основании налогового заявления об отзыве Заявления (далее – Заявление об отзыве), представленного налогоплательщиком в электронном виде посредством цифровых объектов органов государственных доходов и на бумажном носителе в орган государственных доходов по месту нахождения по форме согласно приложению 5 к настоящим Правилам.
Глава 2. Порядок отзыва заявления о ввозе товаров и уплате косвенных налогов
3. Отзыв Заявления осуществляется в случаях:
1) ошибочного представления Заявления;
2) полного возврата товаров по причине ненадлежащих качества и (или) комплектации в соответствии с пунктом 3 статьи 533 Налогового кодекса;
3) установления органом государственных доходов факта отсутствия импорта товара.
Для целей настоящих Правил Заявление считается ошибочно представленным в случае, если обязанность по представлению такого Заявления Налоговым кодексом не предусмотрена.
4. Отзыв Заявления производится после представления в орган государственных доходов одним из следующих методов:
1) удаления из центрального узла системы приема и обработки налоговой отчетности, который применяется по Заявлениям, представленным ошибочно или представленным по импортированным товарам, которые в полном объеме были возвращены по причине ненадлежащих качества и (или) комплектации, а также при установлении органом государственных доходов факта отсутствия импорта товара;
2) замены, при котором внесение изменений и дополнений в Заявление производится налогоплательщиком путем отзыва ранее представленного Заявления с одновременным представлением нового Заявления;
3) изменения в случае направления Заявления в орган государственных доходов не по месту нахождения.
5. При отзыве ошибочно представленного Заявления в лицевых счетах налогоплательщика сторнирование начисленных сумм косвенных налогов производится органом государственных доходов.
6. Внесение изменений и дополнений в Заявление налогоплательщиком производится путем их отражения в Заявлении, представленного орган государственных доходов взамен отозванного Заявления с учетом положений пункта 2 статьи 533 Налогового кодекса.
7. В случае отзыва Заявления в связи с внесением изменений и дополнений при осуществлении частичного возврата товаров, импортированных на территорию Республики Казахстан с территории Евразийского экономического союза (далее – ЕАЭС) по причине ненадлежащих качества и (или) комплектации после истечения месяца, в котором такие товары ввезены, сведения по таким товарам подлежат отражению в Заявлении, представленном взамен отозванного Заявления.
8. В случае полного возврата товаров, импортированных на территорию Республики Казахстан с территории ЕАЭС по причине ненадлежащих качества и (или) комплектации после истечения месяца, в котором такие товары ввезены, Заявление, представленное по таким товарам, отзывается методом удаления в соответствии с подпунктом 1) пункта 4 статьи 532 Налогового кодекса.
9. При отзыве Заявления в случаях, предусмотренных в пунктах 7 и 8 настоящих Правил, кроме документов, предусмотренных пунктом 2 статьи 530 Налогового кодекса, представляются документы, предусмотренные пунктом 4 статьи 533 Налогового кодекса, подтверждающие обоснованность вносимых изменений и дополнений.
10. В случае отзыва Заявления с целью внесения изменений и дополнений в лицевые счета налогоплательщика органом государственных доходов производится начисление (уменьшение) соответствующих сумм косвенных налогов на основании предоставленного Заявления об отзыве.
11. По отзыву Заявления, представленный в электронном виде посредством цифровых объектов органов государственных доходов и на бумажном носителе, должностное лицо органа государственных доходов в течение 3 (трех) рабочих дней со дня поступления Заявления об отзыве рассматривает и направляет налогоплательщику уведомление о принятии либо не принятии.
12. В соответствии с пунктом 5 статьи 532 Налогового кодекса не допускается внесение налогоплательщиком изменений и дополнений в Заявление.
Сноска. Приложение 5 изложено в новой редакции приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.).
Приложение 5
к приказу
Министр финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
форма, предназначенная для сбора
административных данных
Налоговое заявление об отзыве Заявления о ввозе товаров и уплате косвенных налогов
Представляется: в орган государственных доходов.
Форма, предназначенная для сбора административных данных на безвозмездной основе размещена на интернет – ресурсе: kgd.gov.kz.
Наименование административной формы: Налоговое заявление об отзыве Заявления о ввозе товаров и уплате косвенных налогов.
Индекс формы, предназначенной для сбора административных данных на безвозмездной основе (краткое буквенно-цифровое выражение наименования формы): ОЗВТИМЕАЭС1.
Периодичность: при наступлении случая, установленного статьей 532 Налогового кодекса Республики Казахстан.
Отчетный период: «__» месяц 20__ года.
Круг лиц, представляющих форму, предназначенную для сбора административных данных на безвозмездной основе: налогоплательщики при наступлении случая, установленного статьей 532 Налогового кодекса Республики Казахстан.
Срок представления формы, предназначенной для сбора административных данных на безвозмездной основе: в течение срока исковой давности.
ИИН/БИН
(не заполняется в случае представления данных физическими лицами, а также в агрегированном виде)
Метод сбора (на бумажном носителе, в электронном виде, посредством компьютеризированной системы телефонного опроса, при личном опросе интервьюером с использованием бумажного носителя, при личном опросе интервьюером с использованием персонального вычислительного устройства): на бумажном носителе и в электронном виде.
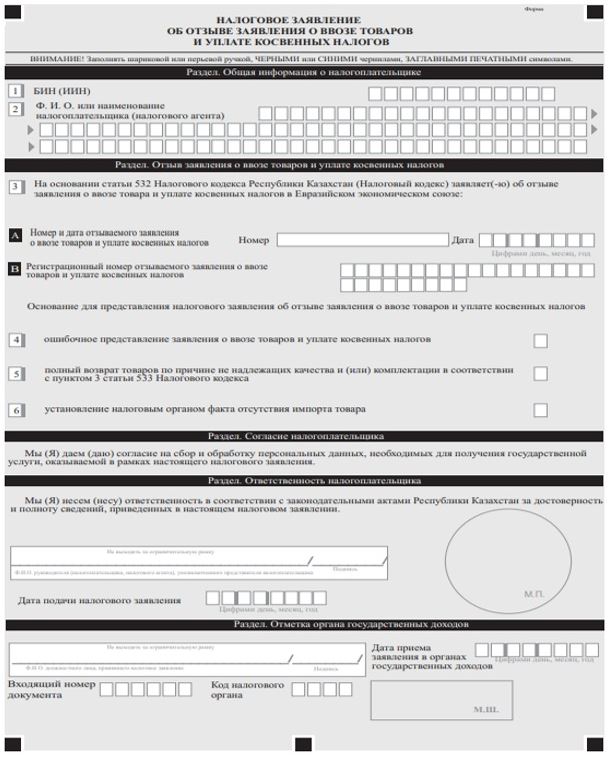
Примечание: * за исключением юридических лиц согласно пункту 3-1 статьи 10 Предпринимательского кодекса Республики Казахстан, относящихся к субъектам частного предпринимательства.
Пояснение по составлению формы, предназначенной для сбора административных данных «Налоговое заявление об отзыве Заявления о ввозе товаров и уплате косвенных налогов» приведено в приложении к настоящей форме.
Расшифровка аббревиатур:
ФИО – фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность);
БИН (ИИН) – бизнес идентификационный номер (индивидуальный идентификационный номер).
Наименование ___________________ Адрес __________________________
________________________________ ________________________________
Телефон _____________________________________________________
Адрес электронной почты_______________________________________
Исполнитель___________________________________ _______________
фамилия, имя и отчество (при его наличии) подпись, телефон
Руководитель или лицо, исполняющее его обязанности
______________________________________________________________
______________________________________________________________
фамилия, имя и отчество (при его наличии) подпись
Место для печати (за исключением лиц, являющихся субъектами частного
предпринимательства) ___________________________________________
Приложение
к форме, предназначенной для сбора
административных данных «Налоговое заявление об
отзыве Заявления о ввозе товаров и уплате косвенных
налогов»
Пояснение по составлению формы, предназначенной для сбора
административных данных «Налоговое заявление об отзыве
Заявления о ввозе товаров и уплате косвенных налогов»
(индекс: ОЗВТИМЕАЭС1; периодичность: при наступлении
случаев, установленных статьей 532 Налогового кодекса)
Глава 1. Общее положение
1. Форма, предназначенная для сбора административных данных «Налоговое заявление об отзыве Заявления о ввозе товаров и уплате косвенных налогов» (далее – Заявление на отзыв) представляется на бумажном носителе и в электронном виде посредством цифровых объектов органов государственных доходов при наступлении случая, установленного статьей 532 Налогового кодекса Республики Казахстан.
Глава 2. Пояснение по составлению Налогового заявления об отзыве Заявления о ввозе товаров и уплате косвенных налогов
2. В разделе «Общая информация о налогоплательщике»:
1) в строке 1 указывается бизнес-идентификационный номер или индивидуальный идентификационный номер налогоплательщика;
2) в строке 2 указывается фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность) (далее – Ф.И.О.) налогоплательщика;
3. В разделе «Отзыв заявления о ввозе товаров и уплате косвенных налогов»:
1) в строке:
в графе А указывается номер и дата отзываемого заявления о ввозе товаров и уплате косвенных налогов;
в графе В указывается регистрационный номер отзываемого заявления о ввозе товаров и уплате косвенных налогов.
2) в строке 4 проставляется галочка в случае отзыва заявления о ввозе товаров и уплате косвенных налогов в связи с ошибочным представлением такого заявления;
3) в строке 5 проставляется галочка в случае отзыва заявления о ввозе товаров и уплате косвенных налогов при полном возврате товаров по причине ненадлежащих качества и (или) комплектации после истечения месяца, в котором такие товары ввезены, заявление о ввозе товаров и уплате косвенных налогов, представленное по таким товарам, отзывается методом удаления в соответствии с подпунктом 1) пункта 3 статьи 532 Налогового кодекса;
3) в строке 6 проставляется галочка в случае отзыва заявления о ввозе товаров и уплате косвенных налогов в случае установления налоговым органом факта отсутствия импорта товара.
4. Раздел «Согласие налогоплательщика» предусматривает согласие на сбор и обработку персональных данных необходимых для получения государственной услуги, оказываемой в рамках Заявления на отзыв.
5. В разделе «Ответственность налогоплательщика»:
1) в поле «Ф.И.О. руководителя (налогоплательщика, налогового агента), уполномоченного представителя налогоплательщика» указываются Ф.И.О. руководителя налогоплательщика (налогового агента) или его уполномоченного представителя, подпись (данные электронной цифровой подписи);
2) дата подачи налогового заявления – дата представления Заявления на отзыв.
6. Раздел «Отметка органа государственных доходов» заполняется должностным лицом органа государственных доходов.
Сноска. Приложение 6 изложено в новой редакции приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.).
Приложение 6
к приказу
Министра финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
Правила
подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам и акциза по импортированным подакцизным товарам с территории государств-членов Евразийского экономического союза в заявлении о ввозе товаров и уплате косвенных налогов путем проставления соответствующей отметки либо мотивированного отказа в подтверждении
Глава 1. Общие положения
1. Настоящие Правила подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам и акциза по импортированным подакцизным товарам с территории Евразийского экономического союза в заявлении о ввозе товаров и уплате косвенных налогов путем проставления соответствующей отметки либо мотивированного отказа в подтверждении (далее – Правила) разработаны в соответствии с пунктом 7 статьи 530 и пунктом 5 статьи 549 Налогового кодекса Республики Казахстан (далее – Налоговый кодекс) и определяют порядок подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам и акциза по импортированным подакцизным товарам с территории Евразийского экономического союза (далее – ЕАЭС) (далее – косвенные налоги) в заявлении о ввозе товаров и уплате косвенных налогов (далее – Заявление) путем проставления соответствующей отметки либо мотивированного отказа в подтверждении.
Глава 2. Порядок подтверждения факта уплаты косвенных налогов по Заявлениям, представленным на бумажном носителе и в электронной форме
2. Подтверждение органами государственных доходов факта уплаты косвенных налогов в Заявлении, представленном на бумажном носителе в 4 (четырех экземплярах) и в электронной форме посредством цифровых объектов органов государственных доходов, удостоверенное посредством электронной цифровой подписи (далее – ЭЦП), производится в течение 10 (десяти) рабочих дней со дня поступления Заявления и документов, предусмотренных пунктом 2 статьи 530 Налогового кодекса, путем проставления соответствующей отметки на 4 (четырех) экземплярах Заявления.
3. Отметка о подтверждении факта уплаты косвенных налогов проставляется во втором разделе Заявления и заверяется:
подписью должностного лица, проставившего отметку, с указанием его фамилии, имени и отчества (если оно указано в документе, удостоверяющем личность) (далее – фамилия, имя и отчество), даты проставления отметки;
подписью руководителя (заместителя руководителя) органа государственных доходов, с указанием его фамилии, имени и отчества, даты подписи;
печатью органа государственных доходов.
4. Один экземпляр Заявления остается в органе государственных доходов, три экземпляра с отметками возвращаются налогоплательщику (налоговому агенту) либо его законному или уполномоченному представителю (далее – представитель).
При этом налогоплательщик либо его представитель получают соответствующие три экземпляра Заявления под роспись в журнале регистрации заявлений о ввозе товаров и уплате косвенных налогов по форме согласно приложению к настоящим Правилам.
5. Мотивированный отказ в подтверждении факта уплаты косвенных налогов по форме согласно приложению 7 к настоящему приказу (далее – мотивированный отказ) представляется налогоплательщику органом государственных доходов на бумажном носителе в течение 10 (десяти) рабочих дней со дня поступления Заявления на бумажном носителе и в электронной форме.
В мотивированном отказе указываются выявленные несоответствия (нарушения), а также обязанность представления налогоплательщиком в органы государственных доходов Заявления с устранением нарушений в соответствии с пунктом 9 статьи 530 Налогового кодекса в течение 15 (пятнадцати) календарных дней с даты получения мотивированного отказа.
Мотивированный отказ выдается в 2 (двух) экземплярах, один экземпляр которого остается в органе государственных доходов, второй экземпляр мотивированного отказа с тремя экземплярами Заявления вручается налогоплательщику либо его представителю.
Глава 3. Порядок подтверждения факта уплаты косвенных налогов
по Заявлениям, представленным только в электронной форме
6. Подтверждение органами государственных доходов факта уплаты косвенных налогов по Заявлениям, представленным только в электронной форме, удостоверенной посредством ЭЦП, в соответствии с пунктом 4 статьи 530 Налогового кодекса, производится в течение 3 (трех) рабочих дней со дня его поступления путем направления налогоплательщику уведомления о подтверждении факта уплаты косвенных налогов в электронной форме, удостоверенной посредством ЭЦП должностного лица, по форме согласно приложению 8 к настоящим приказу.
7. Мотивированный отказ по форме согласно приложению 7 к настоящим приказу в электронной форме представляется налогоплательщику органом государственных доходов в электронной форме, удостоверенной посредством ЭЦП должностного лица, в течение 3 (трех) рабочих дней со дня поступления Заявления в электронной форме, удостоверенной посредством ЭЦП налогоплательщика
В мотивированном отказе указываются выявленные несоответствия (нарушения), а также обязанность представления налогоплательщиком в органы государственных доходов Заявления с устранением нарушений в соответствии с пунктом 9 статьи 530 Налогового кодекса в течение 15 (пятнадцати) календарных дней с даты получения мотивированного отказа.
Глава 4. Случай подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам либо мотивированного отказа
8. При отсутствии случаев, по которым выносится мотивированный отказ органами государственных доходов, производится подтверждение факта уплаты налога на добавленную стоимость по импортированным товарам согласно поданному Заявлению.
9. Мотивированный отказ представляется в случаях:
1) непредставления документов, предусмотренных пунктом 2 статьи 530 Налогового кодекса;
2) установления несоответствия сведений, указанных в Заявлении, сведениям, содержащимся в представленных налогоплательщиком документах, предусмотренных пунктом 2 статьи 530 Налогового кодекса;
3) несоответствия данных, указанных в Заявлении, представленном на бумажном носителе, данным Заявления, представленного в электронной форме, удостоверенной посредством ЭЦП налогоплательщика;
4) несоответствия составления Заявления пояснению по составлению налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» согласно приложению к форме налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)», утвержденной настоящим приказом;
5) занижения размера облагаемого импорта и (или) сумм косвенных налогов по импортированным товарам, в связи с которым осуществляется корректировка размера облагаемого импорта;
6) неуплаты, а также уплаты не в полном объеме исчисленных сумм косвенных налогов, указанных в Заявлении.
Приложение к Правилам подтверждения органами
государственных доходов факта уплаты налога на
добавленную стоимость по импортированным
товарам и акциза по импортированным подакцизным
товарам с территории государств-членов
Евразийского экономического союза в заявлении о
ввозе товаров и уплате косвенных налогов путем
проставления соответствующей отметки либо
мотивированного отказа в подтверждении, а также
случай подтверждения органами государственных
доходов факта уплаты налога на добавленную
стоимость по импортированным товарам либо
мотивированного отказа в подтверждении
форма,
предназначенная для сбора
административных данных
Журнал регистрации
заявлений о ввозе товаров и уплате косвенных налогов
Представляется: установленных согласно статьям 530 и 549 Налогового кодекса Республики Казахстан.
Форма, предназначенная для сбора административных данных на безвозмездной основе размещена на интернет – ресурсе: kgd.gov.kz.
Наименование административной формы: Журнал регистрации заявлений о ввозе товаров и уплате косвенных налогов.
Индекс формы, предназначенной для сбора административных данных на безвозмездной основе (краткое буквенно-цифровое выражение наименования формы): ЖРЗВТ1.
Периодичность: при наступлении случая, установленного статьей 530 Налогового кодекса Республики Казахстан.
Отчетный период: «__» месяц 20__ года.
Круг лиц, представляющих форму, предназначенную для сбора административных данных на безвозмездной основе: в соответствии со статьей 512 Налогового кодекса Республики Казахстан.
Срок представления формы, предназначенной для сбора административных данных на безвозмездной основе: в течение срока исковой давности.
ИИН/БИН
(не заполняется в случае представления данных физическими лицами, а также в агрегированном виде)
Метод сбора (на бумажном носителе, в электронном виде, посредством компьютеризированной системы телефонного опроса, при личном опросе интервьюером с использованием бумажного носителя, при личном опросе интервьюером с использованием персонального вычислительного устройства): на бумажном носителе.
|
Регистрационный номер |
Дата представления в ОГД |
Наименование, ФИО налогоплательщика |
БИН/ИИН |
Количество листов |
ФИО должностного лица ОГД, осуществившего регистрацию |
Подпись должностного лица ОГД, осуществившего регистрацию |
Дата проставления отметки ОГД |
Дата выдачи на руки (направления по почте) 3 (трех) экземпляров |
|
|
вручено на руки |
направлено по почте |
||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
продолжение таблицы
|
ФИО лица, получившего 3 (три) экземпляра с отметкой ОГД |
Подпись лица, получившего 3 (три) экземпляра с отметкой ОГД |
ФИО должностного лица, проставившего отметку (подготовившего уведомление об отказе в проставлении отметки) |
Дата отправки налогоплательщику уведомления об отказе в проставлении отметки ОГД |
|
11 |
12 |
13 |
14 |
|
|
|
|
|
|
|
|
|
|
Приложение:
Пояснение по составлению формы, предназначенной для сбора административных данных «Журнал регистрации заявлений о ввозе товаров и уплате косвенных налогов» приведено в приложении к настоящей форме.
Расшифровка аббревиатур:
ФИО – фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность);
ОГД – орган государственных доходов;
БИН/ИИН – бизнес идентификационный номер/индивидуальный идентификационный номер.
Наименование ______________________ Адрес _______________________
___________________________________ _____________________________
Телефон _____________________________________________________
Адрес электронной почты_______________________________________
Исполнитель__________________________________________________
фамилия, имя и отчество (при его наличии) подпись, телефон
Руководитель или лицо, исполняющее его обязанности
______________________________________________________________
______________________________________________________________
фамилия, имя и отчество (при его наличии) подпись
Место для печати (за исключением лиц, являющихся субъектами частного
предпринимательства) ___________________________________________
Приложение
к форме, предназначенной для сбора
административных данных «Журнал регистрации
заявлений о ввозе товаров и уплате косвенных
налогов»
Пояснение по составлению формы, предназначенной
для сбора административных данных «Журнал регистрации заявлений
о ввозе товаров и уплате косвенных налогов»
(индекс: ЖРЗВТ1; периодичность: при наступлении случаев,
установленных статьей 530 Налогового кодекса)
Глава 1. Общее положение
1. Форма, предназначенная для сбора административных данных «Журнал регистрации заявлений о ввозе товаров и уплате косвенных налогов» (далее – Журнал) заполняется должностными лицами органа государственных доходов (далее – ОГД) при представлении налогоплательщиками Заявления о ввозе товаров и уплате косвенных налогов на бумажном носителе (далее – Заявление) в случаях, предусмотренных статьями 530 и 549 Налогового кодекса Республики Казахстан.
Глава 2. Пояснение по составлению Журнала регистрации заявлений о ввозе товаров и уплате косвенных налогов
2. В графе «Регистрационный номер» указывается регистрационный номер Заявления.
3. В графе «Дата представления в ОГД» указывается дата представления в орган государственных доходов Заявления.
4. В графе «Наименование, ФИО налогоплательщика» указывается наименование, фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность) (далее – Ф.И.О.) налогоплательщика, представившего Заявление.
5. В графе «БИН/ИИН» указывается бизнес-идентификационный номер или индивидуальный идентификационный номер налогоплательщика.
6. В графе «Количество листов» указывается количество листов Заявления.
7. В графе «ФИО должностного лица ОГД, осуществившего регистрацию» указывается ФИО должностного лица ОГД, осуществившего регистрацию Заявления.
8. В графе «Подпись должностного лица ОГД, осуществившего регистрацию» проставляется подпись (данные электронной цифровой подписи) должностного лица ОГД, осуществившего регистрацию.
9. В графе «Дата проставления отметки ОГД» указывается дата проставления отметки ОГД.
10. В графе «Дата выдачи на руки (направления по почте) 3 (трех) экземпляров» отмечаются соответствующие графы «вручено на руки» или «направлено по почте».
11. В графе «ФИО лица, получившего 3 (три) экземпляра с отметкой ОГД» указываются Ф.И.О. лица, получившего 3 (три) экземпляра с отметкой ОГД.
12. В графе «Подпись лица, получившего 3 (три) экземпляра с отметкой ОГД» проставляется подпись лица, получившего 3 (три) экземпляра с отметкой ОГД.
13. В графе «ФИО должностного лица, проставившего отметку (подготовившего уведомление об отказе в проставлении отметки)» указывается Ф.И.О. должностного лица, проставившего отметку (подготовившего уведомление об отказе в проставлении отметки).
14. В графе «Дата отправки налогоплательщику уведомления об отказе в проставлении отметки ОГД» указывается дата отправки налогоплательщику уведомления об отказе в проставлении отметки ОГД.
Сноска. Приложение 7 изложено в новой редакции приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.).
Приложение 7
к приказу
Министр финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
форма,
предназначенная для сбора
административных данных
Мотивированный отказ в подтверждении факта уплаты косвенных налогов
Представляется: налогоплательщику в случаях, установленных налоговым законодательством Республики Казахстан.
Форма, предназначенная для сбора административных данных на безвозмездной основе размещена на интернет – ресурсе: kgd.gov.kz.
Наименование административной формы: Мотивированный отказ в подтверждении факта уплаты косвенных налогов.
Индекс формы, предназначенной для сбора административных данных на безвозмездной основе (краткое буквенно-цифровое выражение наименования формы): МОПФУКН1.
Периодичность: при наступлении случая, установленного статьей 530 Налогового кодекса Республики Казахстан.
Отчетный период: «__» месяц 20__ года.
Круг лиц, представляющих форму, предназначенную для сбора административных данных на безвозмездной основе: должностное лицо органа государственных доходов либо цифровой системой органов государственных доходов (автоматизировано) при отказе в подтверждении факта уплаты косвенных налогов.
Срок представления формы, предназначенной для сбора административных данных на безвозмездной основе:
цифровой системой органов государственных доходов (автоматизировано) – в течение 3 (трех) рабочих дней со дня поступления Заявления в электронной форме, удостоверенной посредством электронной цифровой подписи налогоплательщика;
должностным лицом органа государственных доходов на бумажном носителе – в течение 10 (десяти) рабочих дней со дня поступления Заявления на бумажном носителе и в электронной форме.
ИИН/БИН
(не заполняется в случае представления данных физическими лицами, а также в агрегированном виде)
Метод сбора (на бумажном носителе, в электронном виде, посредством компьютеризированной системы телефонного опроса, при личном опросе интервьюером с использованием бумажного носителя, при личном опросе интервьюером с использованием персонального вычислительного устройства): «в электронном виде» и «на бумажном носителе и в электронном виде».
Мотивированный отказ в подтверждении факта уплаты косвенных налогов
На основании пункта 8 статьи 530 Налогового кодекса Республики
Казахстан (далее – Налоговый кодекс): _________________________________
(наименование ОГД)
уведомляет Вас,
__________________________________________________________________
(ФИО или наименование налогоплательщика, БИН (ИИН))
об отказе в подтверждении факта уплаты косвенных налогов по Заявлению о
ввозе товаров и уплате косвенных налогов (форма 328.00) (далее – Заявление)
№ ________________________________________________________________
(номер и дата Заявления)
Регистрационный номер Заявления: ______________________________
Налоговый период: месяц __________ год _________________________
|
По следующим причинам (укажите Х в соответствующей ячейке): |
|
|
1) установления несоответствия сведений, указанных в Заявлении, сведениям, содержащимся в представленных налогоплательщиком документах, предусмотренных пунктом 2 статьи 530 Налогового кодекса; |
|
|
2) несоответствия данных, указанных в Заявлении, представленном на бумажном носителе, данным Заявления, представленного в электронном виде, удостоверенному посредством электронной цифровой подписи налогоплательщика; |
|
|
3) неуплаты, а также уплаты не в полном объеме исчисленных сумм косвенных налогов, указанных в Заявлении; |
|
| 4) занижения размера облагаемого импорта и (или) сумм косвенных налогов по импортированным товарам, в связи с которым осуществляется корректировка размера облагаемого импорта; |
|
|
5) несоответствия составления Заявления пояснению по составлению налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)» согласно приложению к форме налоговой отчетности «Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00)», утвержденной настоящим приказом; |
|
|
6) непредставления документов, предусмотренных пунктом 2 статьи 530 Налогового кодекса. |
|
Суть выявленных нарушений: _____________________________________
В соответствии с пунктом 9 статьи 530 Налогового кодекса Вы представляете новое Заявление с устранением нарушений в течение 15 (пятнадцати) календарных дней с даты получения настоящего Мотивированного отказа.
Вы имеете право обжаловать в ______________________________________
(наименование вышестоящего органа государственных доходов, в который
предъявляется жалоба)
через ________________________________________________________________
(наименование органа государственных доходов, которым вынесен
мотивированный отказ)
в течение 3 (трех) месяцев со дня вручения данного мотивированного отказа в порядке, предусмотренном статьей 91 Административного процедурно-процессуального кодекса Республики Казахстан (далее – АППК РК), или в суд в порядке и сроки, предусмотренные АППК РК.
Руководитель (заместитель руководителя) ОГД: ____________________
(ФИО, подпись*)
М.П.
Отметка о вручении (отправлении) налогоплательщику:______________
(ФИО должностного лица государственного органа, подпись, дата)
Отметка о получении: __________________________________________
(ФИО налогоплательщика, подпись, дата)
Дата получения: _______________________________________________
Подпись прикладного сервера
Идентификационный номер налогоплательщика\Регистрационный номер
Заявления\Лист из _____________________________________________
_____________________________________________________________
Примечание:
* при представлении Заявления в электронном виде данный мотивированный отказ автоматически удостоверяется электронной цифровой подписью цифровой системы органа государственных доходов.
Пояснение по составлению формы, предназначенной для сбора административных данных «Мотивированный отказ в подтверждении факта уплаты косвенных налогов» приведено в приложении к настоящей форме.
Расшифровка аббревиатур:
ФИО – фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность);
ОГД – орган государственных доходов;
БИН (ИИН) – бизнес идентификационный номер (индивидуальный идентификационный номер);
М.П. – место для печати.
Наименование ______________________ Адрес_______________________
___________________________________ ____________________________
Телефоны _____________________________________________________
Адрес электронной почты_______________________________________
Исполнитель___________________________________ _______________
фамилия, имя и отчество (при его наличии) подпись, телефон
Руководитель или лицо, исполняющее его обязанности
______________________________________________________________
______________________________________________________________
фамилия, имя и отчество (при его наличии) подпись
Место для печати (за исключением лиц, являющихся субъектами частного
предпринимательства) ___________________________________________
Приложение
к форме, предназначенной для сбора
административных данных «Мотивированный отказ в
подтверждении факта уплаты косвенных налогов»
Пояснение по составлению формы, предназначенной для сбора
административных данных «Мотивированный отказ
в подтверждении факта уплаты косвенных налогов»
(индекс: МОПФУКН1; периодичность: при наступлении
случаев, установленных статьей 530 Налогового кодекса)
Глава 1. Общее положение
1. Форма «Мотивированный отказ в подтверждении факта уплаты косвенных налогов» (далее – Мотивированный отказ) представляется органом государственных доходов в электронном виде посредством цифровых объектов органов государственных доходов при наступлении случаев, установленных статьей 530 Налогового кодекса Республики Казахстан.
Глава 2. Пояснение по составлению Мотивированного отказа в подтверждении факта уплаты косвенных налогов
2. В мотивированном отказе указывается:
1) наименование органа государственных доходов, которым выносится такое решение;
2) фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность) (далее – Ф.И.О.) или наименование налогоплательщика, в отношении которого выносится такое решение, и его бизнес-идентификационный номер или индивидуальный идентификационный номер.
3) номер и дата Заявления о ввозе товаров и уплате косвенных налогов (форма 328.00) (далее – Заявление), по которому отказывается в подтверждении факта уплаты косвенных налогов;
4) регистрационный номер Заявления в органе государственных доходов;
5) налоговый период, за который представлено Заявление.
6) причина отказа в подтверждении факта уплаты косвенных налогов;
7) суть выявленных нарушений;
8) вышестоящий административный орган, в который может быть предъявлена жалоба для рассмотрения;
9) Ф.И.О. руководителя (заместителя руководителя) органа государственных доходов, подпись, дата.
При представлении Заявления в электронном виде данный мотивированный отказ автоматический удостоверяется электронной цифровой подписью цифровой системы органа государственных доходов.
Сноска. Приложение 8 изложено в новой редакции приказом и.о. Министра финансов Республики Казахстан от 2 ноября 2026 года № 734 (вводится в действие с 20.11.2026 г.).
Приложение 8
к приказу
Министр финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
форма,
предназначенная для сбора
административных данных
Уведомление о подтверждении факта уплаты косвенных налогов
Представляется: налогоплательщику в случаях, установленных налоговым законодательством Республики Казахстан.
Форма, предназначенная для сбора административных данных на безвозмездной основе размещена на интернет – ресурсе: kgd.gov.kz.
Наименование административной формы: Уведомление о подтверждении факта уплаты косвенных налогов.
Индекс формы, предназначенной для сбора административных данных на безвозмездной основе (краткое буквенно-цифровое выражение наименования формы): УПФУКН1.
Периодичность: при наступлении случая, установленного статьей 530 Налогового кодекса Республики Казахстан.
Отчетный период: «__» месяц 20__ года.
Круг лиц, представляющих форму, предназначенную для сбора административных данных на безвозмездной основе: орган государственных доходов.
Срок представления формы, предназначенной для сбора административных данных на безвозмездной основе:
цифровой системой органов государственных доходов (автоматизировано) – в течение 3 (трех) рабочих дней со дня поступления Заявления о ввозе товаров и уплате косвенных налогов (далее – Заявление) в электронной форме, удостоверенной посредством электронной цифровой подписи налогоплательщика;
должностным лицом органа государственных доходов на бумажном носителе – в течение 10 (десяти) рабочих дней со дня поступления Заявления на бумажном носителе и в электронной форме.
ИИН/БИН
(не заполняется в случае представления данных физическими лицами, а также в агрегированном виде)
Метод сбора (на бумажном носителе, в электронном виде, посредством компьютеризированной системы телефонного опроса, при личном опросе интервьюером с использованием бумажного носителя, при личном опросе интервьюером с использованием персонального вычислительного устройства): «в электронном виде» и «на бумажном носителе и в электронном виде».
Уведомление о подтверждении факта уплаты косвенных налогов
Идентификационный номер покупателя: ____________________________
Наименование покупателя: ________________________________________
Реквизиты заявления о ввозе товаров и уплате косвенных налогов (далее –
Заявление): № ____ от _______________года
Налоговый период: ______________________________________________
Входящий (регистрационный) номер заявления: ______________________
Дата регистрации Заявления: ______________________________________
Входящий (регистрационный) номер отзываемого Заявления: ___________
Входящий (регистрационный) номер корректируемого Заявления: _______
Код ОГД: _______________________________________________________
ФИО должностного лица ОГД, подтвердившего факт уплаты косвенных налогов:
_______________________________________________________________
Дата подтверждения факт уплаты косвенных налогов: _________________
|
Наименование |
Сумма |
Код валюты |
|
|
|
ФИО, подпись* руководителя (заместителя руководителя) ОГД:
Идентификационный номер налогоплательщика
\Регистрационный номер Заявления\Лист из
____________________________________________________________________
Примечание:
* при представлении Заявления в электронном виде данное Уведомление автоматически удостоверяется электронной цифровой подписью цифровой системы органа государственных доходов.
Пояснение по составлению формы, предназначенной для сбора административных данных «Уведомление о подтверждении факта уплаты косвенных налогов» приведено в приложении к настоящей форме.
Расшифровка аббревиатур:
ОГД – орган государственных доходов;
ФИО – фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность).
Наименование ______________________ Адрес _______________________
___________________________________ _____________________________
Телефон _____________________________________________________
Адрес электронной почты_______________________________________
Исполнитель___________________________________ _______________
фамилия, имя и отчество (при его наличии) подпись, телефон
Руководитель или лицо, исполняющее его обязанности
______________________________________________________________
______________________________________________________________
фамилия, имя и отчество (при его наличии) подпись
Место для печати (за исключением лиц, являющихся субъектами частного
предпринимательства) ___________________________________________
Приложение
к форме, предназначенной для сбора
административных данных «Уведомление о
подтверждении факта уплаты косвенных налогов»
Пояснение по составлению формы, предназначенной
для сбора административных данных «Уведомление о подтверждении
факта уплаты косвенных налогов»
(индекс: УПФУКН1; периодичность: при наступлении случаев,
установленных статьей 530 Налогового кодекса)
Глава 1. Общее положение
1. Форма «Уведомление о подтверждении факта уплаты косвенных налогов» (далее – Уведомление) представляется органом государственных доходов в электронном виде посредством цифровых объектов органов государственных доходов при наступлении случаев, установленных пунктом 7 статьи 530 Налогового кодекса Республики Казахстан.
Глава 2. Пояснение по составлению Уведомления о подтверждении факта уплаты косвенных налогов
2. В соответствующих полях Уведомления указываются:
1) идентификационный номер покупателя;
2) наименование покупателя;
3) номер и дата заявления о ввозе товаров и уплате косвенных налогов (далее – Заявление);
4) налоговый период, за который представлено Заявление;
5) входящий (регистрационный) номер Заявления;
6) дата регистрации Заявления;
7) входящий (регистрационный) номер отзываемого Заявления;
8) входящий (регистрационный) номер корректируемого Заявления;
9) код органа государственных доходов, подтвердившего факт уплаты косвенных налогов;
10) фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность) (далее – Ф.И.О.) должностного лица органа государственных доходов, подтвердившего факт уплаты косвенных налогов;
11) дата подтверждения факт уплаты косвенных налогов;
12) наименование, сумма, код валюты согласно национальному классификатору НК РК 07 ISO 4217-2019 «Коды для представления валют и фондов», в которой уплачены косвенные налоги;
13) Ф.И.О., подпись руководителя (заместителя руководителя) органа государственных доходов, подтвердившего факт уплаты косвенных налогов.
При представлении Заявления в электронном виде данное Уведомление автоматически удостоверяется электронной цифровой подписью цифровой системы органа государственных доходов.
Приложение 9
к приказу
Министр финансов
Республики Казахстан
от 28 октября 2025 года
№ 628
Перечень утративших силу некоторых приказов
Министра финансов Республики Казахстан
1. Приказ Министра финансов Республики Казахстан от 6 февраля 2018 года № 133 «Об утверждении Правил отзыва заявления о ввозе товаров и уплате косвенных налогов» (зарегистрирован в Реестре государственной регистрации нормативных правовых актов под № 16414).
2. Подпункт 2) пункта 1 приказа Министра финансов Республики Казахстан от 31 марта 2021 года № 276 «О внесении изменений в некоторые приказы Министра финансов Республики Казахстан» (зарегистрирован в Реестре государственной регистрации нормативных правовых актов под № 22468).
3. Приказ Министра финансов Республики Казахстан от 4 мая 2021 года № 425 «Об утверждении Правил подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам и акциза по импортированным подакцизным товарам с территории государств-членов Евразийского экономического союза в заявлении о ввозе товаров и уплате косвенных налогов путем проставления соответствующей отметки либо мотивированного отказа в подтверждении, а также случаи подтверждения органами государственных доходов факта уплаты налога на добавленную стоимость по импортированным товарам либо мотивированного отказа в подтверждении» (зарегистрирован в Реестре государственной регистрации нормативных правовых актов под № 22690).