В соответствии с пунктом 4 статьи 49, пунктом 2 статьи 113, пунктами 1, 6 и 7 статьи 133 Налогового кодекса Республики Казахстан и подпунктом 1) статьи 10 Закона Республики Казахстан «О государственных и социально ответственных услугах» ПРИКАЗЫВАЮ:
1. Утвердить:
1) форму заявления о предоставлении отсрочки (рассрочки) по уплате налогов, плат и (или) пеней согласно приложению 1 к настоящему приказу;
2) форму решения о предоставлении либо отказе отсрочки (рассрочки) по уплате налогов, плат и (или) пеней согласно приложению 2 к настоящему приказу;
3) типовой договор залога имущества в обеспечение уплаты налогов, плат и (или) пеней согласно приложению 3 к настоящему приказу;
4) Правила и условия предоставления отсрочки (рассрочки) по уплате налогов, плат и (или) пеней согласно приложению 4 к настоящему приказу.
2. Комитету государственных доходов Министерства финансов Республики Казахстан в установленном законодательством Республики Казахстан порядке обеспечить:
1) государственную регистрацию настоящего приказа в Министерстве юстиции Республики Казахстан;
2) размещение настоящего приказа интернет-ресурсе Министерства финансов Республики Казахстан после его официального опубликования;
3) в течение десяти рабочих дней после государственной регистрации настоящего приказа в Министерстве юстиции Республики Казахстан представление в Департамент юридической службы Министерства финансов Республики Казахстан сведений об исполнении мероприятий, предусмотренных подпунктами 1) и 2) настоящего пункта.
3. Настоящий приказ вводится в действие с 1 января 2026 года и подлежит официальному опубликованию.
И.о Министра финансов Республики Казахстан Д. Темирбеков
Министерство искусственного
интеллекта и цифрового развития
Республики Казахстан
Приложение 1
к приказу исполняющего обязанности
Министра финансов
Республики Казахстан
от 31 октября 2025 года № 651
форма
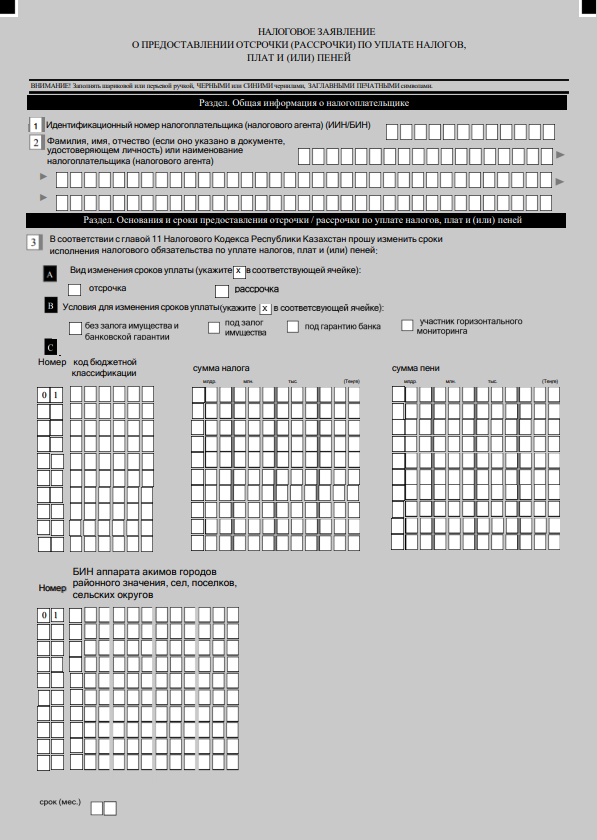
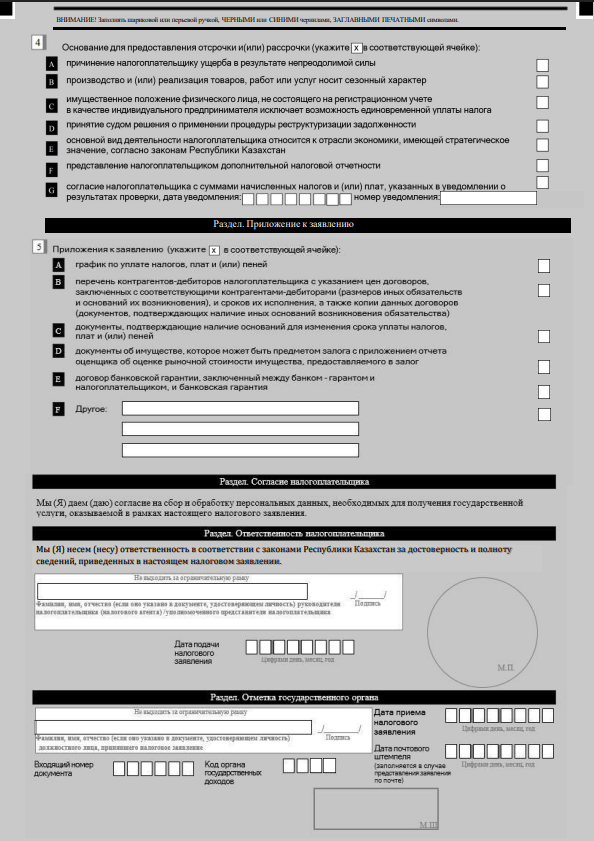
Приложение 2
к приказу исполняющего обязанности
Министра финансов
Республики Казахстан
от 31 октября 2025 года № 651
форма
Решение о предоставлении либо отказе отсрочки (рассрочки) по уплате налогов, плат и (или) пеней
«____»_____________ 20___ года
№ _______
В соответствии с пунктами 1 и 7 статьи 133 Налогового кодекса Республики
Казахстан ____________________________________________________________
(наименование органа государственных доходов, уполномоченного принимать
решение о предоставлении либо отказе отсрочки (рассрочки) по уплате налогов,
плат и (или) пеней)
рассмотрев заявление _________________________________________________
(фамилия, имя, отчество (если оно указано в документе, удостоверяющем
_____________________________________________________________________
личность) (далее – фамилия, имя и отчество) или наименование
налогоплательщика (налогового агента),
_____________________________________________________________________
индивидуальный идентификационный номер/бизнес - идентификационный
номер)
от «_____» «____» 20____ года № ___________________ принял решение:
(отмечается знаком X одна из соответствующих ячеек)

о предоставлении отсрочки по уплате налогов, плат и (или) пеней
о предоставлении рассрочки по уплате налогов, плат и (или) пеней
об отказе в предоставлении отсрочки (рассрочки) по уплате налогов, плат и (или)
пеней, в связи
_____________________________________________________________________
_____________________________________________________________________
_____________________________________________________________________
(указываются причины отказа)
теңге
|
№ |
Вид налога или платы |
Код бюджетной классификации (КБК) |
Сумма налога или платы |
Сумма пени |
Всего |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
2 |
|
|
|
|
|
|
3 |
|
|
|
|
на период с «___» ___________ 20___ года по «___» _____________ 20___ года.
Приложение: график исполнения налогового обязательства на _____ листах.
Руководитель (заместитель руководителя) ____________________________
_____________________________________________________________________
(место печати (фамилия, имя и отчество, подпись))
Решение получил _________________________________________________
(фамилия, имя и отчество или наименование налогоплательщика,
подпись, дата)
Решение отправлено налогоплательщику (налоговому агенту)
_____________________________________________________________________
(документ, подтверждающий факт отправки и (или) получения)
Примечание: при принятии решения о предоставлении либо отказе отсрочки (рассрочки) по уплате налогов, плат и (или) пеней с использованием автоматизированной цифровой системы органа государственных доходов, оно удостоверяется посредством электронной цифровой подписи такой цифровой системы.
Приложение 3
к приказу исполняющего обязанности
Министра финансов
Республики Казахстан
от 31 октября 2025 года № 651
Типовой договор
залога имущества в обеспечение уплаты налогов, плат и (или) пеней
город ______________ «_____»________ 20_ года
Республиканское государственное учреждение ______________________
____________________________________________________________________
в лице _____________________________________, действующего на основании
____________________________, именуемый в дальнейшем «Залогодержатель»,
с одной стороны, _____________________________________________________,
бизнес-идентификационный номер (БИН) ________________________________,
в лице _____________________________________, действующего на основании
________________, именуемое в дальнейшем «Залогодатель», с другой стороны,
в дальнейшем совместно именуемые «Стороны», заключили настоящий договор
о залоге имущества далее по тексту «Договор» о нижеследующем:
1. Предмет Договора
1.1. В соответствии со статьей 51 Налогового кодекса Республики Казахстан
с целью изменения срока исполнения налогового обязательства сроком с
«___»____________ 20_года по «___»___________ 20_года по уплате
_____________________________________________________________________
(виды налогов, размер и указать суммы прописью)
и в обеспечение надлежащего и своевременного исполнения Залогодателем своих обязательств перед Залогодержателем, Залогодатель представляет Залогодержателю в залог принадлежащее ему на праве частной собственности имущество согласно приложению № 1 к настоящему Договору.
1.2. Исполнение обязательств в соответствии с Договором Залогодателем производится в сроки, установленные утвержденным графиком исполнения налогового обязательства;
1.3. Право собственности Залогодателя на предмет залога подтверждается
следующими документами: _____________________________________________
_____________________________________________________________________
(документы, подтверждающие право собственности)
_____________________________________________________________________
_____________________________________________________________
1.4. Согласно ____________________________________________________,
(наименование оценочной организации, документ об итогах оценке, дата, номер)
стоимость предмета залога, переданного в залог, составляет _____________ теңге.
(сумма прописью)
1.5.Неотъемлемыми частями настоящего Договора являются:
а) приложение № 1, содержащее перечень залогового имущества;
б) приложение № 2 – отчет об оценке имущества (движимого и/или недвижимого);
в) график исполнения налогового обязательства.
2. Права и обязанности сторон
2.1. Залогодатель имеет право:
2.1.1 пользоваться предметом залога в строгом соответствии с его функциональным назначением и условиями Договора;
2.1.2. требовать от Залогодержателя снятия обременений с предмета залога после исполнения Залогодателем всех своих обязательств перед Залогодержателем;
2.1.3. досрочно исполнить обеспеченное залогом налоговое обязательство.
2.2. Залогодатель обязан:
2.2.1. обеспечить надлежащее хранение, не закладывать, не реализовывать предмет залога другим юридическим и физическим лицам и не распоряжаться иным образом, в том числе: продавать, дарить, менять, передавать в оперативное управление, хозяйственное ведение. Предоставить Залогодержателю возможность для осуществления проверок сохранности заложенного имущества.
2.2.2. в течение 7 (семи) рабочих дней письменно уведомлять Залогодержателя о возникновении угрозы утраты или повреждения предмета залога;
2.2.3. при утрате, повреждении или ухудшении качества залогового имущества, Залогодатель обязан по требованию Залогодержателя заменить предмет залога другим равноценным имуществом, стоимость которого определяется Сторонами дополнительно;
2.2.4. представить договор страхования в орган государственных доходов по месту регистрационного учета до заключения настоящего Договора;
2.2.5. зарегистрировать Договор в соответствующем регистрирующем государственном органе и незамедлительно представить органу государственных доходов, принимающему решение об изменении срока исполнения налогового обязательства по уплате налогов и (или) пеней, документ, подтверждающий регистрацию договора залога;
2.2.6. нести все расходы по заключению и оформлению Договора и его государственной регистрации;
2.2.7. в течение 7 (семи) рабочих дней письменно сообщать Залогодержателю о предстоящем изменении юридического адреса;
2.2.8. в течение 3 (трех) календарных дней с даты получения требования Залогодержателя представлять любые документы, касающиеся предмета залога либо условий Договора.
2.3. Залогодержатель имеет право:
2.3.1. требовать от Залогодателя принятия мер, необходимых и достаточных для сохранения предмета залога;
2.3.2. в любое время проверить документально или фактическое наличие, сохранность, размер, состояние и условия эксплуатации предмета залога.
2.3.3. при неисполнении или ненадлежащем исполнении Залогодателем Договора, в том числе нарушения графика исполнения налогового обязательства, обеспеченного предметом залога, обратить взыскание на предмет залога по основаниям, установленным Договором и в соответствии с законодательством Республики Казахстан.
2.4. Залогодержатель обязан при утрате, повреждении или ухудшении качества залогового имущества потребовать от Залогодателя замены залогового имущества. При этом, если Залогодатель в течение 7 (семи) рабочих дней не восстановит или не заменит его другим равноценным имуществом, стоимость которого определяется Сторонами дополнительно, потребовать досрочного исполнения, обеспеченного залогом налогового обязательства.
3. Ответственность Сторон
3.1 Меры ответственности, не оговоренные в Договоре, применяются в соответствии с законодательством Республики Казахстан.
4. Срок действия Договора
4.1. Настоящий Договор вступает в силу с даты принятия решения об изменении сроков исполнения налогового обязательства по уплате налогов и (или) пеней и действует до прекращения, обеспеченного залогом налогового обязательства.
5. Заключительные положения
5.1 Во всем остальном, что прямо не предусмотрено Договором, Стороны руководствуются законодательством Республики Казахстан.
5.2 Споры и разногласия, которые могут возникнуть при исполнении настоящего Договора, будут по возможности разрешаются путем переговоров между Сторонами. При невозможности разрешения споров путем переговоров между сторонами, возникшие споры разрешаются в суде по месту нахождения ответчика в соответствии с действующим законодательством Республики Казахстан.
5.3 Договор составлен на __ страницах, в 3 (трех) экземплярах – по одному для каждой Стороны, а третий для Республиканского государственного учреждения «Департамент государственных доходов по _________________________________________ Комитета государственных доходов Министерства финансов Республики Казахстан» (если решение о предоставлении отсрочки (рассрочки) по уплате налогов, плат и (или) пеней принимается вышестоящим органом государственных доходов). Данные экземпляры договора идентичны, имеют одинаковую юридическую силу.
6. Юридические адреса и банковские реквизиты
|
Залогодержатель Наименование органа государственных доходов город ___________ (юридический адрес) БИН Индивидуальный идентификационный код Банковский идентификационный код |
Залогодатель Наименование налогоплательщика город_____________ (юридический адрес) БИН/Индивидуальный идентификационный номер Индивидуальный идентификационный код Банковский идентификационный код |
От Залогодержателя От Залогодателя
___________________________ _________________ ____________
(фамилия, имя и отчество) (фамилия, имя и отчество)
Место печати Место печати (за исключением
субъектов частного предпринимательства)
Приложение 4
к приказу исполняющего обязанности
Министра финансов
Республики Казахстан
от 31 октября 2025 года № 651
Правила и условия предоставления отсрочки (рассрочки) по уплате налогов, плат и (или) пеней
Глава 1. Общие положения
1. Настоящие Правила и условия предоставления отсрочки (рассрочки) по уплате налогов, плат и (или) пеней (далее – Правила) разработаны в соответствии с пунктом 1 статьи 133 Налогового кодекса Республики Казахстан и подпунктом 1) статьи 10 Закона Республики Казахстан «О государственных услугах и социально ответственных услугах» (далее – Закон) и определяют порядок и условия оказания государственной услуги «Предоставление отсрочки (рассрочки) по уплате налогов, плат и (или) пеней» (далее – государственная услуга) территориальными органами Комитета государственных доходов Министерства финансов Республики Казахстан (далее – услугодатель).
2. Государственная услуга оказывается физическим и юридическим лицам Республики Казахстан (далее – услугополучатель).
Глава 2. Порядок оказания государственной услуги
3. Прием налогового заявления о предоставлении отсрочки (рассрочки) по уплате налогов и (или) плат, по форме согласно приложению 1 к настоящему приказу (далее – налоговое заявление) и выдача результата оказания государственной услуги осуществляются:
1) через услугодателя;
2) через некоммерческое акционерное общество «Государственная корпорация «Правительство для граждан» (далее – Государственная корпорация);
3) посредством веб-портала «цифрового правительства» www.egov.kz (далее – портал).
Перечень основных требований к оказанию государственной услуги «Предоставление отсрочки (рассрочки) по уплате налогов, плат и (или) пеней» (далее – Перечень), включающий характеристики процесса, форму, содержание и результат оказания, а также иные сведения с учетом особенностей предоставления государственной услуги изложен в приложении 1 к настоящим Правилам.
При обращении документы услугополучателей к услугодателю, представленные услугополучателем, принимаются ответственным подразделением услугодателя за прием документов и передаются ответственному подразделению услугодателя за обработку документов.
При обращении в электронном виде налоговое заявление в форме электронного документа, удостоверенного электронной цифровой подписью (далее – ЭЦП) услугополучателя, принимается через портал.
Для получения государственной услуги услугополучатели представляют пакет документов, предусмотренных пунктом 8 Перечня согласно приложению 1 к настоящим Правилам.
4. Для идентификации личности услугополучателя предъявляется документ, удостоверяющий личность, либо электронный документ из сервиса цифровых документов.
Сведения о документах, удостоверяющих личность, содержащихся в государственных цифровых системах, услугодатель и (или) работник Государственной корпорации получает из соответствующих государственных цифровых систем посредством портала в форме электронных документов, удостоверенных ЭЦП уполномоченных должностных лиц.
Истребование от услугополучателей документов и сведений, которые доступны в цифровых системах, не допускается.
5. При обращении к услугодателю услугополучатель получает талон о приеме соответствующих документов.
При обращении к услугодателю результат оказания государственной услуги или мотивированный ответ об отказе в случаях и по основаниям, указанным в пункте 8 Перечня согласно приложению 1 к настоящим Правилам, выдается на бумажном носителе.
При не обращении услугополучателя за результатом государственной услуги в указанный срок, услугодатель обеспечивает их хранение по месту приема до получения услугополучателем.
При оказании государственной услуги через Государственную корпорацию на бумажном носителе день приема налогового заявления и документов не входит в срок оказания государственной услуги.
При обращении через портал услугополучателю направляется статус о принятии запроса для оказания государственной услуги.
При обращении на портал результат оказания государственной услуги направляется услугополучателю в форме электронного документа, удостоверенного ЭЦП должностного лица услугодателя.
При предоставлении услугополучателем в Государственную корпорацию документов, предусмотренных пунктом 8 Перечня, работник Государственной корпорации проверяет полноту представленных документов, и принятые документы направляет услугодателю через курьерскую связь.
При обнаружении ошибок или неточностей в заявлении и (или) документах, представленных услугополучателем, их несоответствия требованиям по форме и содержанию, представления услугополучателем неполного пакета документов согласно пункту 8 Перечня, услугодатель принимает налоговое заявление посредством цифрового листа ожидания.
По основанию, предусмотренному частью первой настоящего пункта, представленные услугополучателем документы (в том числе оригиналы) подлежат возврату услугополучателю без их принятия на хранение Государственной корпорацией.
Услугополучателю услугодателем устанавливается разумный срок для устранения выявленных недостатков, который не включается в общий срок оказания государственной услуги, установленный пунктом 3 Перечня, и не превышает его.
В случае устранения недостатков услугополучателем в пределах срока приостановления, днем приема налогового заявления и (или) документов на получение государственной услуги считается день первоначального обращения услугополучателя.
Течение срока оказания государственной услуги возобновляется с момента устранения выявленных недостатков.
При неустранении выявленных недостатков в установленный срок приостановления работник Государственной корпорации отказывает в приеме налогового заявления и документов.
6. Структурное подразделение услугодателя, ответственное за прием документов, в день поступления документов осуществляет прием, проверку представленных документов и регистрацию (при обращении услугополучателя после окончания рабочего времени, в выходные и праздничные дни согласно Трудовому кодексу Республики Казахстан и Закону Республики Казахстан «О праздниках в Республике Казахстан», прием налогового заявления и выдача результатов оказания государственной услуги осуществляется следующим рабочим днем).
При представлении услугополучателем документов в электронном виде, обработка документов проводится автоматизированно.
При установлении факта полноты представленных документов, работник, ответственный за обработку документов в течение 10 (десяти) рабочих дней с даты получения налогового заявления, вводит документы и обрабатывает в цифровой системе «е-лицензирование», производит оценку платежеспособности услугополучателя, определяет очередность уплаты платежей и результат государственной услуги направляет услугополучателю.
При обращении на портал результат оказания государственной услуги направляется услугополучателю в форме электронного документа, удостоверенного ЭЦП должностного лица услугодателя.
При обращении к услугодателю или Государственную корпорацию результат оказания государственной услуги или мотивированный ответ об отказе в оказании государственной услуги в случаях и по основаниям, указанным в пункте 9 Перечня согласно приложению 1 к настоящим Правилам.
Выдача готовых документов осуществляется в соответствии с графиком работы Государственной корпорации при предъявлении документов, удостоверяющих личность либо электронного документа из сервиса цифровых документов, представитель также представляет документ, выданный в соответствии с гражданским законодательством Республики Казахстан, в которой указываются соответствующие полномочия представителя.
7. При не обращении услугополучателя за результатом государственной услуги в указанный срок, услугодатель, Государственная корпорация обеспечивает их хранение по месту приема до получения услугополучателем невостребованных в срок документов.
Государственная корпорация обеспечивает хранение документов в течение 1 (одного) месяца, после чего передает их услугодателю для дальнейшего хранения.
При обращении услугополучателя по истечении 1 (одного) месяца, по запросу Государственной корпорации услугодатель в течение 1 (одного) рабочего дня направляет готовые документы в Государственную корпорацию для выдачи услугополучателю.
8. В соответствии с подпунктом 11) пункта 2 статьи 5 Закона услугодатель обеспечивает внесение данных в цифровую систему мониторинга оказания государственных и социально ответственных услуг о стадии их оказания в порядке, определенном уполномоченным органом в сфере цифровизации.
9. При внесении изменений и (или) дополнений в настоящие Правила Министерство финансов Республики Казахстан в течение 3 (трех) рабочих дней после регистрации в Министерстве юстиции Республики Казахстан направляет информацию о внесении изменений и (или) дополнений в порядок оказания государственной услуги в Единый контакт-центр и оператору «цифрового правительства», Государственную корпорацию.
10. При сбое цифровой системы, содержащей необходимые сведения для оказания государственной услуги, услугодатель в течение 30 (тридцати) минут с момента сбоя направляет запрос в службу поддержки по электронной почте knp.kgd.gov.kz с обязательным предоставлением информации по наименованию государственной услуги, регистрационному номеру заявления для получения государственной услуги, индивидуальному идентификационному номеру (ИИН), или бизнес-идентификационному номеру (БИН), наименованию услугополучателя, версии системного и прикладного программного обеспечения, описанию последовательности действий, приводящих к ошибке, скриншоты поясняющие возникшую проблему.
Глава 3. Порядок обжалования решений, действий (бездействия) услугодателей и (или) их должностных лиц, Государственной корпорации и (или) ее работников по вопросам оказания государственных услуг
11. При несогласии с результатами оказания государственной услуги услугополучателем подается жалоба на решение, действия (бездействие) услугодателя по вопросам оказания государственных услуг в соответствии с законодательством Республики Казахстан:
на имя руководителя услугодателя;
на имя руководителя уполномоченного органа, осуществляющего руководство в сфере обеспечения поступлений налогов и других обязательных платежей в бюджет;
в уполномоченный орган по оценке и контролю за качеством оказания государственных и социально ответственных услуг.
При этом жалоба на действия (бездействие) работников Государственной корпорации при оказании услуг через Государственную корпорацию подается на имя руководителя Государственной корпорации, либо в уполномоченный орган в сфере цифровизации.
Жалоба услугополучателя, поступившая в адрес услугодателя, Государственной корпорации, непосредственно оказывающих государственные услуги, подлежит рассмотрению в соответствии с пунктом 2 статьи 25 Закона в течение 5 (пяти) рабочих дней со дня ее регистрации.
Жалоба услугополучателя, поступившая в адрес уполномоченного органа по оценке и контролю за качеством оказания государственных и социально ответственных услуг, подлежит рассмотрению в течение 15 (пятнадцати) рабочих дней со дня ее регистрации.
12. При несогласии с результатами оказания государственной услуги услугополучатель в соответствии с подпунктом 6) пункта 1 статьи 4 Закона обращается в суд.
Если иное не предусмотрено законом, обращение в суд допускается после обжалования в досудебном порядке. В случае, если законом предусмотрена возможность обращения в суд без необходимости обжалования в вышестоящем органе, административный орган, должностное лицо, административный акт, административное действие (бездействие) которых оспариваются, наряду с отзывом представляют в суд мотивированную позицию руководителя вышестоящего административного органа, должностного лица.
Приложение 1
к Правилам и условиям
предоставления отсрочки
(рассрочки) по уплате
налогов, плат и (или) пеней
форма
|
Перечень основных требований к оказанию государственной услуги «Предоставление отсрочки (рассрочки) по уплате налогов, плат и (или) пеней» |
||
|
1 |
Наименование услугодателя |
Территориальные органы Комитета государственных доходов Министерства финансов Республики Казахстан по областям, районам, городам и районам в городах. |
|
2 |
Способы предоставления государственной услуги |
1) через услугодателя; 2) через некоммерческое акционерное общество «Государственная корпорация «Правительство для граждан» (далее – Государственная корпорация); 3) посредством веб-портала «цифрового правительства» www.egov.kz (далее – портал). |
|
3 |
Срок оказания государственной услуги |
1) в течение 10 (десяти) рабочих дней со дня получения услугодателем налогового заявления о предоставлении отсрочки (рассрочки) по уплате налогов и (или) плат, по форме согласно приложению 1 к настоящему приказу (далее – налоговое заявление). При этом договор залога имущества заключается в срок не позднее 5 (пяти) рабочих дней со дня представления налогоплательщиком налогового заявления; 2) максимально допустимое время ожидания для сдачи пакета документов услугополучателем в Государственную корпорацию – 15 (пятнадцать) минут; 3) максимально допустимое время обслуживания услугополучателя Государственной корпорацией – 15 (пятнадцать) минут. |
|
4 |
Форма оказания государственной услуги |
Электронная (частично цифровизированная) и (или) бумажная. |
|
5 |
Результат оказания государственной услуги |
1) сроки предоставления: Отсрочки – на срок, не превышающий 6 (шесть) месяцев, за исключением участника горизонтального мониторинга (далее – УГМ), которому уполномоченным органом отсрочка предоставляется на срок не более 12 (двенадцати) месяцев; рассрочки – на срок не более 36 (тридцати шести) месяцев, за исключением УГМ и налогоплательщика, соответствующего условию под критерий без залога имущества и банковской гарантии, которому уполномоченным органом отсрочка предоставляется на срок не более 12 (двенадцати) месяцев; 2) выдача решения: о предоставлении отсрочки (рассрочки) по уплате налогов и (или) плат; об отказе в предоставлении отсрочки (рассрочки) по уплате налогов и (или) плат; 3) мотивированный ответ услугодателя об отказе в предоставлении отсрочки (рассрочки) по уплате налогов, плат и (или) пеней в случаях и по основаниям, указанным в пункте 9 настоящего Перечня. |
|
6 |
Размер платы, взимаемой с услугополучателя при оказании государственной услуги, и способы ее взимания в случаях, предусмотренных законодательством Республики Казахстан |
Государственная услуга оказывается на бесплатной основе. |
|
7 |
График работы услугодателя, Государственной корпорации и объектов информации |
1) услугодателя – с понедельника по пятницу, с 8.30 до 18.00 часов с перерывом на обед с 13.00 до 14.30 часов, кроме выходных и праздничных дней, согласно Трудовому кодексу Республики Казахстан (далее – Трудовой кодекс) и Закону Республики Казахстан «О праздниках в Республике Казахстан» (далее – Закон о праздниках). Государственная услуга оказывается в порядке очереди, без предварительной записи и ускоренного обслуживания; 2) Государственной корпорации – с понедельника по пятницу включительно с 9.00 до 18.00 часов без перерыва, дежурные отделы обслуживания населения Государственной корпорации с понедельника по пятницу включительно с 9.00 до 18.00 часов и в субботу с 9.00 до 13.00 часов, кроме праздничных и выходных дней согласно Трудовому кодексу и Закону о праздниках. Прием осуществляется в порядке электронной очереди, по месту регистрации налогоплательщика без ускоренного обслуживания, возможно бронирование электронной очереди посредством портала; 3) портала – круглосуточно, за исключением технических перерывов в связи с проведением ремонтных работ (при обращении налогоплательщика после окончания рабочего времени, в выходные и праздничные дни согласно Трудовому кодексу и Закону о праздниках, прием налогового заявления и выдача результата оказания государственной услуги осуществляется следующим рабочим днем). Адреса мест оказания государственной услуги размещены на интернет-ресурсе: 1) услугодателя www.portal.kgd.gov.kz; 2) Государственной корпорации: www.gov4c.kz; 3) портала www.egov.kz. |
|
8 |
Перечень документов, сведений, истребуемых у услугополучателя для оказания государственной услуги |
1) налоговое заявление с приложением предполагаемого графика исполнения налогового обязательства. При этом налоговое заявление по налогам, платам и (или) пеням, поступающим в республиканский бюджет, а также распределяемым между республиканским и местными бюджетами подается в орган государственных доходов по месту нахождения налогоплательщика. Налоговое заявление по налогам, платам и (или) пеням, поступающим в полном объеме в местные бюджеты, подается в орган государственных доходов по месту их уплаты; 2) перечень контрагентов-дебиторов налогоплательщика с указанием цен договоров, заключенных с соответствующими контрагентами-дебиторами (размеров иных обязательств и оснований их возникновения), и сроков их исполнения, а также копии данных договоров (документов, подтверждающих наличие иных оснований возникновения обязательства). Положения настоящего подпункта не распространяются на физическое лицо, не состоящее на регистрационном учете индивидуального предпринимателя или лица, занимающегося частной практикой, на УГМ и налогоплательщиков, имеющих налоговую задолженность до 1500 месячного расчетного показателя, установленного законом о республиканском бюджете на соответствующий финансовый год и действующего на 1 января соответствующего финансового года (далее – МРП); 3) документы, подтверждающие наличие оснований для предоставления отсрочки (рассрочки) налогов, плат и (или) пеней, в случае: причинения налогоплательщику ущерба в результате непреодолимой силы (чрезвычайные ситуации социального, природного, техногенного, экологического характера, военные действия и иные обстоятельства непреодолимой силы) – подтверждение факта наступления в отношении налогоплательщика обстоятельств непреодолимой силы соответствующими уполномоченными государственными органами; производства и (или) реализации товаров, работ или услуг налогоплательщиком носит сезонный характер – документ, составленный налогоплательщиком и подтверждающий, что в общем доходе от реализации товаров, работ, услуг такого лица доля его дохода от отраслей и видов деятельности, имеющих сезонный характер, составляет не менее 50 процентов; если имущественное положение физического лица, не состоящего на регистрационном учете индивидуального предпринимателя (без учета имущества, на которое в соответствии с законодательством Республики Казахстан не может быть обращено взыскание), исключает возможность единовременной уплаты налога – сведения о доходах за год, предшествующий дате подачи заявления, движимом и недвижимом имуществе физического лица, выданные соответствующим уполномоченным органом не ранее 10 (десяти) рабочих дней до даты подачи налогового заявления. Положение настоящего подпункта не распространяется на УГМ и налогоплательщиков, имеющих налоговую задолженность до 1500 МРП; 4) документы об имуществе, которое является предметом залога с приложением отчета оценщика об оценке рыночной стоимости имущества, предоставляемого в залог – для предоставления отсрочки (рассрочки) по уплате налогов, плат и (или) пеней под залог имущества налогоплательщика и (или) третьего лица. При этом отчет оценщика об оценке рыночной стоимости залогового имущества составляется не ранее 10 (десяти) рабочих дней до даты подачи налогоплательщиком налогового заявления. Положение настоящего подпункта не распространяется на УГМ и налогоплательщиков, имеющих налоговую задолженность до 1500 МРП; 5) договор банковской гарантии, заключенный между банком-гарантом и налогоплательщиком, и банковская гарантия – для предоставления отсрочки (рассрочки) по уплате налогов, плат и (или) пеней под гарантию банка. Положение настоящего подпункта не распространяется на УГМ и налогоплательщиков, имеющих налоговую задолженность до 1500 МРП; 6) график исполнения налогового обязательства. |
|
9 |
Основания для отказа в оказании государственной услуги, установленные законами Республики Казахстан |
1. Для предоставления отсрочки (рассрочки) по уплате налогов, плат и (или) плат под залог имущества налогоплательщика и (или) третьего лица: 1) содержание договора залога соответствует требованиям, установленным законодательством Республики Казахстан; 2) имущество, предоставляемое в залог, застраховано от утраты или повреждения, ликвидное и его рыночная стоимость не меньше суммы налогов и (или) плат, указанных в налоговом заявлении, с учетом начисленной пени за период действия отсрочки (рассрочки), а также расходов на его реализацию в случае нарушения налогоплательщиком графика исполнения налогового обязательства согласно пункту 6 статьи 133 Налогового кодекса Республики Казахстан (далее – Налоговый кодекс). Предметами залога не являются: объекты жизнеобеспечения; электрическая, тепловая и иные виды энергии; арестованное имущество; имущество, на которое имеются ограничения, наложенные государственными органами, за исключением ограничений, наложенных органами государственных доходов; имущество, обремененное правами третьих лиц; единственное жилище физического лица, индивидуального предпринимателя, лица, занимающегося частной практикой; скоропортящееся сырье, продукты питания; 3) перезалог имущества, предоставляемого в залог, не допускается; 4) в случаях, когда законами Республики Казахстан предусмотрена обязательная государственная регистрация договора залога имущества, налогоплательщик не позднее 5 (пяти) рабочих дней со дня заключения договора залога представляет в орган государственных доходов, принимающему решение о предоставлении отсрочки (рассрочки) по уплате налогов, плат и (или) пеней, документ, подтверждающий регистрацию договора залога в соответствующем регистрирующем органе; при предоставлении отсрочки (рассрочки) по уплате налогов, плат и (или) пеней под банковскую гарантию: 1) содержание банковской гарантии должно соответствовать требованиям, установленным законодательством Республики Казахстан; 2) банковская гарантия должна быть безотзывной; 3) срок действия банковской гарантии должен истекать не ранее чем через 6 (шесть) месяцев со дня истечения установленного срока исполнения налогоплательщиком обязательства по уплате налогов, плат и (или) пеней, обеспеченной банковской гарантией; 4) сумма, на которую выдана банковская гарантия, должна обеспечивать исполнение гарантом в полном объеме обязательств налогоплательщика по уплате налогов, плат и (или) пеней. 5) установление недостоверности документов, представленных услугополучателем для получения государственной услуги, и (или) данных (сведений), содержащихся в них; 6) несоответствие услугополучателя и (или) представленных материалов, объектов, данных и сведений, необходимых для оказания государственной услуги, требованиям, настоящих правил; 7) отсутствие согласия услугополучателя, предоставляемого в соответствии со статьей 8 Закона Республики Казахстан «О персональных данных и их защите», на доступ к персональным данным ограниченного доступа, которые требуются для оказания государственной услуги; 8) неустранение заявителем выявленных недостатков в установленный срок по заявлениям, принятым посредством цифрового листа ожидания. 2. Для предоставления отсрочки (рассрочки) по уплате налогов, плат и (или) пеней без залога имущества и банковской гарантии: 1) сумма задолженности не более 1500 МРП; 2) отсутствие действующей отсрочки (рассрочки), предоставленной налогоплательщику ранее; 3) отсутствие не исполненных уведомлений обязательного характера, предусмотренных подпунктами 3), 5) и 7) пункта 1 статьи 83 Налогового кодекса; 4) период даты регистрации в качестве налогоплательщика до даты подачи налогового заявления о предоставлении отсрочки (рассрочки) составляет не менее двух лет; 5) актуальность статуса налогоплательщика, с учетом того, что такой налогоплательщик не должен находиться в статусе, приостановившего деятельность на момент подачи налогового заявления о предоставлении отсрочки (рассрочки). Положение настоящих подпунктов не распространяются на УГМ. |
|
10 |
Иные требования с учетом особенностей оказания государственной услуги, в том числе оказываемой в электронной форме и через Государственную корпорацию |
Налогоплательщикам, имеющим в установленном Кодексом Республики Казахстан «О здоровье народа и системе здравоохранения» полную или частичную утрату способности или возможности осуществлять самообслуживание, самостоятельно передвигаться, ориентироваться, прием документов для оказания государственной услуги производится работником Государственной корпорации с выездом по месту жительства посредством обращения через Единый контакт-центр 1414, 8 800 080 777 (при оказании услуги через Государственную корпорацию). Налогоплательщик получает отсрочку (рассрочку) по уплате налогов, плат и (или) пеней в электронной форме через портал и через интернет-ресурс услугодателя Кабинет налогоплательщика www. cabinet. kgd. gov. kz. при условии наличия электронной цифровой подписи. Налогоплательщик получает информацию о статусе оказания в предоставлении отсрочки (рассрочки) по уплате налогов, плат и (или) пеней в режиме удаленного доступа посредством «личного кабинета» на портале, Единого контакт-центра. |